扶養控除等申告書で迷いやすい欄の書き方:世帯主・続柄・別居・異動月日
氏名や生年月日は迷いません。手が止まるのは「世帯主は誰か」「住所はどの時点か」「異動月日は書くのか」といった欄です。欄ごとに、何を書けばよいかを決め打ちでまとめました。
最終更新 2026-10-19
上段:あなたと勤務先
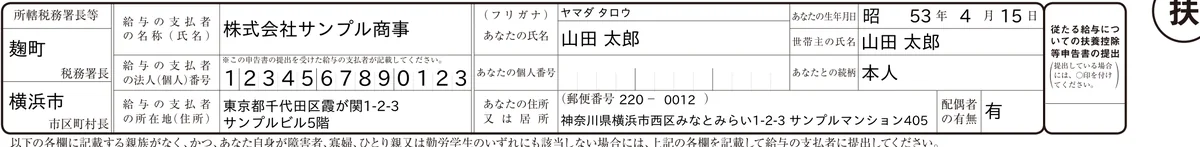
| 欄 | 書くこと |
|---|---|
| 所轄税務署長等・市区町村長 | 税務署は勤務先の所在地を管轄する税務署、市区町村はあなたの住所地(令和9年1月1日時点)。勤務先が印字することが多く、空欄なら会社に確認 |
| 給与の支払者の名称・法人番号・所在地 | 勤務先の情報。法人番号は会社が書く欄で、あなたの個人番号ではない |
| あなたの氏名・フリガナ・生年月日 | 戸籍どおりの氏名。通称や旧姓は勤務先の運用による |
| あなたの個人番号 | 勤務先の指示に従う。別途提出済みなら空欄でよいとされることがある |
| あなたの住所又は居所 | 令和9年1月1日時点で住んでいる予定の住所。住民票の住所と違ってもよく、住んでいる場所を書く。この住所地の市区町村に住民税が課される |
| 配偶者の有無 | 配偶者がいれば「有」。収入や控除の対象かどうかは関係ない。内縁関係は「無」 |
| 従たる給与についての扶養控除等申告書の提出 | 2か所から給与をもらい、もう一方の勤務先に「従たる給与についての扶養控除等申告書」を出している場合だけ〇。ほとんどの人は空欄 |
世帯主の氏名と続柄
「世帯主」は住民票上の世帯主です。「あなたとの続柄」は、あなたから見た世帯主の関係を書きます。
| あなたの状況 | 世帯主の氏名 | あなたとの続柄 |
|---|---|---|
| 一人暮らし | あなた自身 | 本人 |
| 実家で親が世帯主 | 父(または母) | 父(母) |
| 夫婦であなたが世帯主 | あなた自身 | 本人 |
| 夫婦で配偶者が世帯主 | 配偶者 | 夫(妻) |
| 単身赴任で住民票は家族と同じ | 住民票の世帯主 | 本人または続柄 |
| 同棲(住民票が別世帯) | あなた自身 | 本人 |
| 社員寮・シェアハウスで単独の住民票 | あなた自身 | 本人 |
続柄を「世帯主から見たあなた」(例:世帯主が父で「長男」)と書いてしまう間違いが多い欄です。世帯主が父なら、続柄は「父」です。
家族の欄:住所・別居・非居住者
住所又は居所
同居の家族は、あなたと同じ住所を書きます(「同上」で受け付ける勤務先もあります)。別居の家族は、実際に住んでいる住所です。大学生の下宿、入院中の親は病院ではなく自宅、海外在住なら国名と住所を書きます。
別居は扶養に影響しない
別居でも、生活費を送っていれば「生計を一にする」親族として扶養に入れられます。ただし老人扶養親族の「同居老親等」(控除58万円)は同居が条件で、別居なら「その他」(48万円)です。→ 親を扶養に入れるときの書き方
非居住者である親族(注1)
国外に住む親族を扶養に入れる場合は、該当するものにチェックします。
- 16歳以上30歳未満又は70歳以上:この年齢の非居住者は原則どおり対象
- 留学:30歳以上70歳未満でも、留学で国内に住所がなくなった人は対象(留学ビザなどの書類が必要)
- 障害者:30歳以上70歳未満でも対象
- 38万円以上の支払:30歳以上70歳未満で、その年に38万円以上を送金している人は対象
30歳以上70歳未満の非居住者は、留学・障害者・38万円以上の送金のどれかに当たらないと扶養に入れられません。非居住者を書く場合は「生計を一にする事実」欄に今年の送金額を書き、親族関係書類と送金関係書類を勤務先に出します。
異動月日及び事由:いつ書く?
年末調整の時期に翌年分(令和9年分)を出すときは空欄です。この欄を使うのは、年の途中で状況が変わって申告書を出し直すときです。
| 事由の例 | 書き方 |
|---|---|
| 結婚して配偶者を追加 | 「令和9年4月1日 婚姻」 |
| 子どもが生まれた | 「令和9年6月10日 出生」 |
| 子どもが就職して扶養から外れた | 「令和9年4月1日 就職」 |
| 親が亡くなった | 「令和9年8月20日 死亡」(その年は扶養親族のまま) |
| 配偶者の収入が増えて対象外に | 「令和9年10月 所得超過」 |
| 入社時に初めて出す | 空欄で構わない(入社日を書く運用の会社もある) |
出し直すときは、変わった人の欄に異動月日と事由を書き、ほかの欄は改めて全部書くのが基本です。
C欄:障害者・寡婦・ひとり親・勤労学生
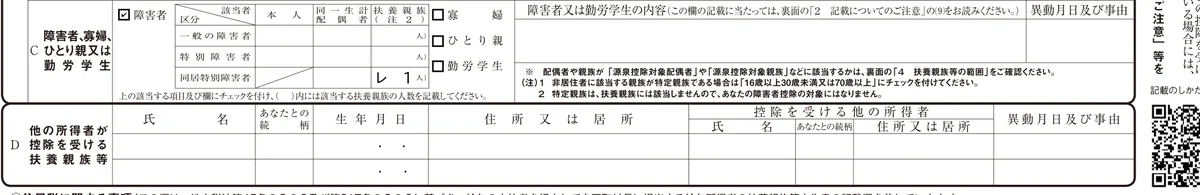
| 項目 | 該当する人 | 書くこと |
|---|---|---|
| 障害者 | あなた自身、同一生計配偶者(所得62万円以下)、扶養親族(16歳未満も含む)に障害者手帳などのある人 | 「障害者」にチェック。該当者の区分(本人・配偶者・扶養親族)と、一般の障害者/特別障害者/同居特別障害者の別に人数。右の欄に手帳の種類・等級・交付日 |
| 寡婦 | 夫と離婚後に再婚しておらず扶養親族がいる人、または夫と死別後に再婚していない人。所得500万円以下 | 「寡婦」にチェック |
| ひとり親 | 婚姻していない(または配偶者の生死不明)で、生計を一にする子(所得要件あり)がいる人。所得500万円以下。性別を問わない | 「ひとり親」にチェック。寡婦と両方には当たらない |
| 勤労学生 | 学生本人で、所得89万円以下(給与だけなら163万円以下)、給与以外の所得10万円以下 | 「勤労学生」にチェック。右の欄に学校名と入学年月日 |
障害者控除は扶養親族が16歳未満でも受けられます。特別障害者(1級・2級の身体障害者手帳、精神1級、療育手帳のA判定など)で同居なら「同居特別障害者」です。
D欄:他の所得者が控除を受ける扶養親族等
共働きで、配偶者のほうが子どもを扶養親族にしている場合などに、その子の氏名・続柄・生年月日・住所と、控除を受ける人(配偶者)の氏名を書きます。あなたの控除には影響しません。勤務先が扶養の重複を確認するための欄なので、書かなくても税額は変わりませんが、求められたら書きます。
書ききれない・欄が足りない
B欄は4人、16歳未満は2人分しかありません。それ以上いる場合は、同じ様式をもう1枚使うか、余白・裏面に同じ項目を書いて添付します。年調さんでは、欄に収まらない人数のときは確認画面で知らせます。
押印・訂正
押印は不要です。書き間違えたら二重線で消して横に書き直します。訂正印も要りません。
よくある質問
- Q. 住民票を実家に置いたまま、一人暮らしをしています。住所と世帯主は?
- 住所は実際に住んでいる一人暮らしの住所(令和9年1月1日時点)を書きます。世帯主は住民票上の世帯主なので、実家の父などになります。住民税は住んでいる市区町村から課されるため、住民票を移すよう求められることがあります。
- Q. 結婚して姓が変わりましたが、会社では旧姓を使っています。
- 氏名は戸籍上の新しい姓で書くのが原則です。旧姓を併記する運用の会社もあるので、担当者に確認してください。
- Q. 配偶者と別居中(離婚協議中)です。配偶者の有無は?
- 離婚が成立していなければ「有」です。生計を一にしていなければ、A欄の源泉控除対象配偶者には書きません。
- Q. 家族の個人番号も書くのですか?
- 勤務先の指示に従います。扶養親族の個人番号も勤務先が別途管理していれば省略できることがあります。16歳未満の子の個人番号も同様です。
- Q. 海外赴任中の夫を世帯主として書けますか?
- 住民票上の世帯主が夫のままならそのまま書きます。夫が非居住者になっている場合、夫をあなたの扶養に入れるには非居住者の要件と送金関係書類が必要です。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。