配偶者がパート・専業主婦のときの配偶者控除等申告書の書き方
「基・配・特・所」の右上、配偶者控除等申告書の欄は、配偶者の年収さえわかれば埋まります。専業主婦(主夫)で収入がない場合も、空欄ではなく「0円」と書きます。
最終更新 2026-10-17
結論:配偶者の年収で区分Ⅱが決まり、あなたの所得で金額が決まる
| 配偶者の今年の年収(給与だけ) | 所得の見積額 | 区分Ⅱ | 受けられる控除 |
|---|---|---|---|
| 0円(専業主婦・主夫) | 0円 | ②(70歳以上は①) | 配偶者控除 |
| 136万円以下 | 62万円以下 | ②(70歳以上は①) | 配偶者控除 |
| 136万円超 169万円以下 | 62万円超 95万円以下 | ③ | 配偶者特別控除(満額) |
| 169万円超 207万円以下 | 95万円超 133万円以下 | ④ | 配偶者特別控除(段階的に減る) |
| 207万円超 | 133万円超 | — | なし |
控除額は、あなた自身の合計所得金額で決まる区分Ⅰ(A:900万円以下、B:950万円以下、C:1,000万円以下)との組み合わせで読みます。あなたの所得が1,000万円(給与収入約1,195万円)を超えると、配偶者の収入にかかわらず対象外です。
| 配偶者の年収(給与だけ) | 区分Ⅱ | 控除の種類 | 本人A | 本人B | 本人C |
|---|---|---|---|---|---|
| 136万円以下 | ②(70歳以上は①) | 配偶者控除 | 38万円 | 26万円 | 13万円 |
| 136万円超 169万円以下 | ③ | 配偶者特別控除 | 38万円 | 26万円 | 13万円 |
| 169万円超 174万円以下 | ④ | 配偶者特別控除 | 36万円 | 24万円 | 12万円 |
| 174万円超 179万円以下 | ④ | 配偶者特別控除 | 31万円 | 21万円 | 11万円 |
| 179万円超 184万円以下 | ④ | 配偶者特別控除 | 26万円 | 18万円 | 9万円 |
| 184万円超 189万円以下 | ④ | 配偶者特別控除 | 21万円 | 14万円 | 7万円 |
| 189万円超 194万円以下 | ④ | 配偶者特別控除 | 16万円 | 11万円 | 6万円 |
| 194万円超 199万円以下 | ④ | 配偶者特別控除 | 11万円 | 8万円 | 4万円 |
| 199万円超 204万円以下 | ④ | 配偶者特別控除 | 6万円 | 4万円 | 2万円 |
| 204万円超 207万円以下 | ④ | 配偶者特別控除 | 3万円 | 2万円 | 1万円 |
| 207万円超 | — | なし | 0円 | 0円 | 0円 |
本人A・B・Cは区分Ⅰ(あなたの合計所得金額が900万円以下・950万円以下・1,000万円以下)。70歳以上の配偶者(昭和32年1月1日以前生まれ)で所得62万円以下は区分Ⅱ①で、控除額は48万・32万・16万円。本人の所得が1,000万円を超えると対象外。
書く順番(5ステップ)
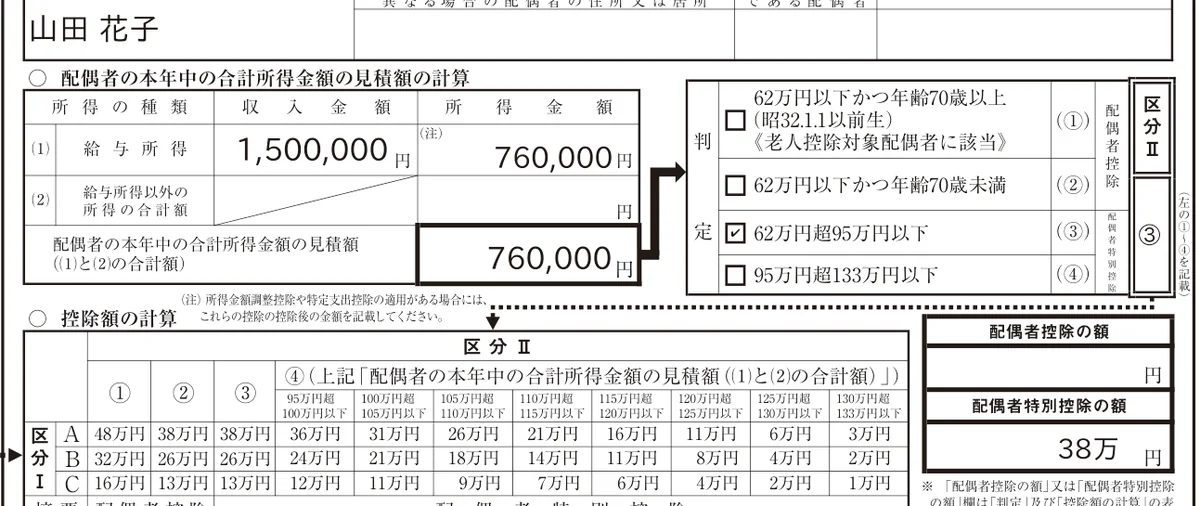
- 配偶者の氏名・生年月日:生年月日は70歳以上(昭和32年1月1日以前生まれ)の判定に使います。個人番号は勤務先の指示に従います。
- 配偶者の給与の収入金額:今年1〜12月の見込みの総支給額(通勤手当は除く)。パートを掛け持ちしていれば合計します。
- 配偶者の所得金額:収入207万円以下なら「収入 − 74万円」。74万円以下なら0円です。年金など他の所得があれば(2)に書いて合算します。
- 判定(区分Ⅱ):所得金額が入る段にチェック。62万円以下は②(70歳以上なら①)、95万円以下は③、133万円以下は④。
- 控除額:「控除額の計算」の表で、あなたの区分Ⅰ(A〜C)の行と区分Ⅱの列が交わる金額を、①②なら「配偶者控除の額」、③④なら「配偶者特別控除の額」の欄に書きます。両方に書くことはありません。
あなたの区分Ⅰは、同じ用紙の左側「基礎控除申告書」の判定欄で出します。先に左側を埋めてから右側に進むと迷いません。
専業主婦(主夫)で収入がないとき
収入金額に「0」、所得金額に「0」と書きます。空欄のままだと「未記入」と扱われ、勤務先から確認が入ります。区分Ⅱは②(70歳以上なら①)、控除は配偶者控除です。
年の途中まで働いていて退職した場合は、退職までの給与の合計が収入金額です。失業給付(基本手当)は非課税なので含めません。
産休・育休中の配偶者
出産手当金・出産育児一時金・育児休業給付金はすべて非課税で、収入に含めません。育休で今年の給与が少なければ、普段は共働きで対象外の家庭でも、今年だけ配偶者控除・配偶者特別控除を受けられることがあります。年の途中の休業なら、休業前の給与と復帰後の給与の合計で判定します。
扶養控除等申告書の「A 源泉控除対象配偶者」との違い
同じ時期に配られる扶養控除等申告書(令和9年分)にも配偶者の欄がありますが、意味が違います。
| 基・配・特・所(令和8年分) | 扶養控除等申告書(令和9年分)A欄 | |
|---|---|---|
| 目的 | 今年の税額を確定する | 来年1月からの天引き額を決める |
| 書く収入 | 今年の実績見込み | 来年の見込み |
| 条件 | 配偶者の所得133万円以下、本人1,000万円以下 | 配偶者の所得95万円以下(給与169万円以下)、本人900万円以下 |
配偶者の年収が170〜207万円の人は、基・配・特・所では配偶者特別控除を受けられますが、扶養控除等申告書のA欄には書きません。
見積りが境目に近いとき
12月の給与や賞与で区分が変わりそうなら、賞与まで入れて見積もってください。実際の年収が確定して区分が変わった場合は、翌年1月末までなら勤務先で再計算、それ以降は確定申告で直せます。年収を入れると区分と控除額が出る所得の見積額の計算ツールで、「配偶者」を選んで確認できます。
よくある質問
- Q. 夫婦ともに会社員です。両方の申告書に相手を書けますか?
- 配偶者控除・配偶者特別控除は夫婦のどちらか一方しか受けられません。所得の多い側で受けるのが一般的です。相手の申告書には「配偶者の有無」だけ書き、控除の欄は空欄にします。
- Q. 妻の年収が103万円です。昔の「103万円の壁」はまだありますか?
- 令和8年分の年末調整では、配偶者控除の境目は所得62万円(給与収入136万円)です。103万円は古い基準で、今は136万円まで同じ配偶者控除(区分Ⅱ②)です。社会保険の扶養(130万円)は別の制度なので注意してください。
- Q. 妻の収入が正確にわかりません。だいたいで書いてよいですか?
- 見込みで構いません。136万円・169万円・207万円の境目から離れていれば、多少ずれても区分は変わりません。境目に近い場合だけ、賞与まで含めて見積もってください。
- Q. 配偶者が年金をもらっています。所得はどう出しますか?
- 公的年金は「公的年金等の雑所得」で、65歳以上なら年金収入から110万円、65歳未満なら60万円を引いた額です(他の所得1,000万円以下の場合)。給与以外の所得として(2)の欄に書き、合算した額で区分Ⅱを判定します。
- Q. 配偶者が障害者です。ほかに書く欄はありますか?
- 配偶者の所得が62万円以下(同一生計配偶者)なら、扶養控除等申告書のC欄「障害者」にチェックし、同一生計配偶者の欄に人数を書きます。特別障害者で同居なら「同居特別障害者」です。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。