「所得の見積額」の出し方:給与収入から所得金額を計算する
扶養控除等申告書や基礎控除申告書に書く「所得の見積額」。年収そのものだと思っている人が多いですが、実際は違います。給与だけの人なら、基本は「年収の見込み − 74万円」で出せます。どの数字を使えばいいか、順番に見ていきましょう。
最終更新 2026-10-17
結論:給与だけなら「年収の見込み − 74万円」
| 給与の収入金額(年収の見込み) | 給与所得の金額 |
|---|---|
| 74万円以下 | 0円 |
| 74万円超 207万円以下 | 収入 − 74万円 |
| 207万円超 | 収入に応じて計算(下の表)。ツールなら自動 |
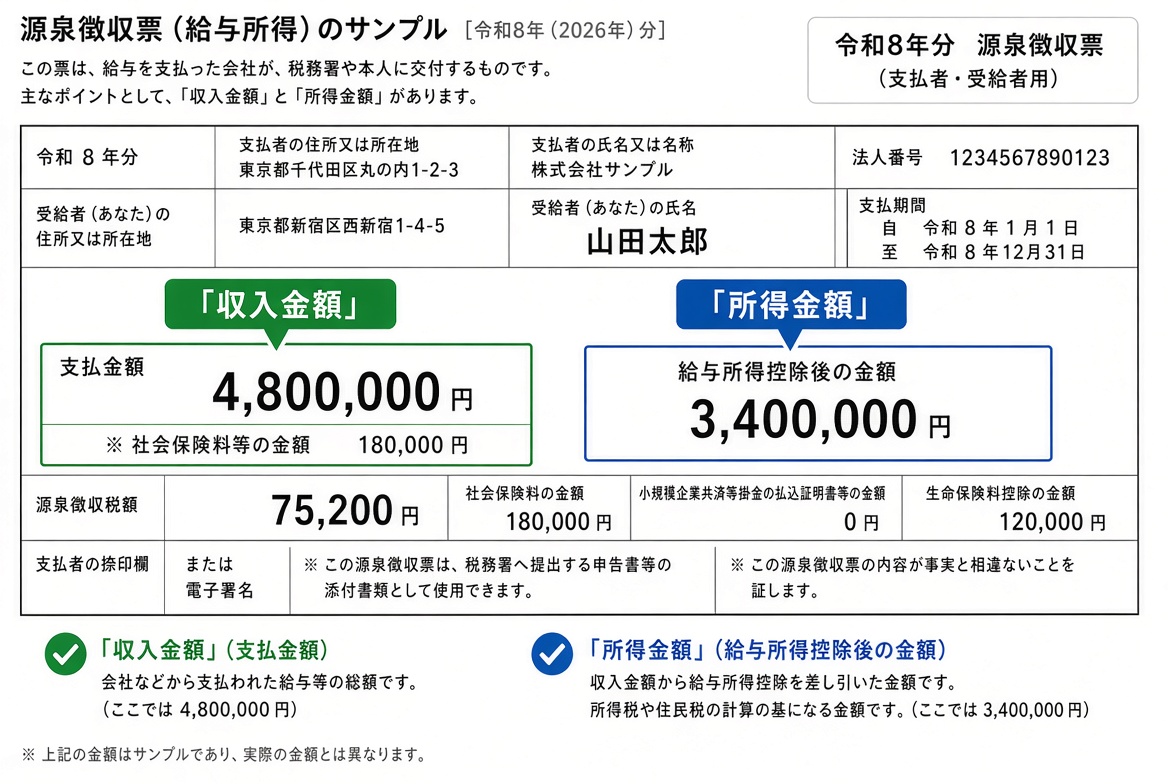
申告書の「所得金額」欄には、この額(他に所得があれば合算した額)を書きます。「収入金額」欄には年収の見込みをそのまま書きます。
年調さんの所得の見積額の計算ツールに年収を入れると、所得金額と基礎控除の判定・配偶者の区分・扶養親族の該当までまとめて出ます。手計算が面倒なときはぜひ使ってみてください。
ステップ1:年収の見込みを出す
「収入金額」は、税金や社会保険料を引く前の総支給額です。手取りではありません。
源泉徴収票があるとき
去年の源泉徴収票の「支払金額」が去年の年収です。今年も大きく変わらなければ、その額を目安にして構いません。昇給や残業の増減があれば、次の方法で今年の分を見積もります。
給与明細から出すとき
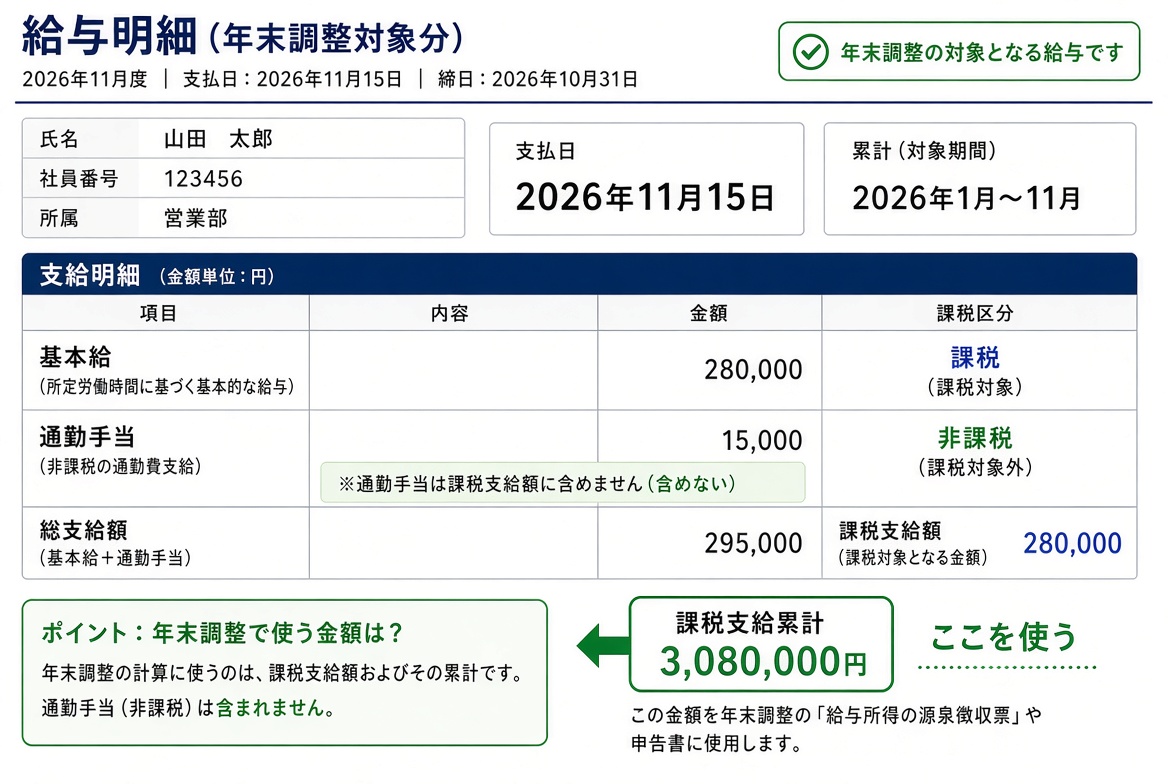
- 直近の給与明細で「課税支給累計」「課税対象額の累計」などの欄を探す(1月から今までの合計)
- 残りの月数 × 1か月の課税支給額を足す
- 12月までに受け取る賞与の見込みを足す
「課税支給額」は、総支給額から非課税の通勤手当を引いた額です。通勤手当は月15万円まで非課税なので、収入に含めません。
年の途中で転職した人
前の勤務先の分も合計します。前職の源泉徴収票の「支払金額」+今の勤務先の見込み、です。前職の源泉徴収票は年末調整でも提出します。
ステップ2:所得金額に直す
給与収入207万円以下なら74万円を引くだけです。207万円を超える場合は、収入の帯ごとに給与所得控除の額が変わります。
| 給与の収入金額 | 給与所得控除額(目安) |
|---|---|
| 207万円以下 | 74万円 |
| 207万円超 360万円以下 | 収入 × 30% + 8万円(74万円に満たないときは74万円) |
| 360万円超 660万円以下 | 収入 × 20% + 44万円 |
| 660万円超 850万円以下 | 収入 × 10% + 110万円 |
| 850万円超 | 195万円 |
660万円未満は、正確には様式の裏面にある「給与所得の金額の計算方法」の表(4,000円刻み)で求めます。上の式はその目安で、数千円の差が出ることがあります。境目の近くでなければ、見積額としては十分です。
計算が面倒なときは、年調さんの計算ツールに任せるのが早いです。年収を入れるだけで所得金額が出ます。
ステップ3:給与以外の所得を足す
「合計所得金額」は、給与所得に他の所得を足した額です。収入ではなく「所得」(経費や控除を引いた後)で足します。
| 収入の種類 | 所得の出し方 |
|---|---|
| 公的年金 | 年金収入 − 公的年金等控除。65歳未満は60万円まで、65歳以上は110万円までなら所得0円(他の所得1,000万円以下の場合) |
| 副業(業務委託・フリーランスの報酬など) | 収入 − 必要経費(雑所得) |
| 副業のアルバイト | 給与なので、本業の給与と合算して「給与の収入金額」に含める |
| 不動産の家賃 | 家賃収入 − 必要経費 |
| 退職金 | 退職所得((収入 − 退職所得控除)× 1/2)。合計所得金額には含める。ただし住民税の扶養の判定には含めないので、扶養控除等申告書の「退職手当等を有する…」欄に別途記入 |
| 株の配当・譲渡益(特定口座・源泉あり) | 確定申告しないなら含めない |
見積りがずれたらどうなる?
年末調整の時点の見込みで構いません。12月の給与で年収が確定し、区分が変わった場合は、勤務先が再計算(翌年1月末まで)するか、確定申告で直します。
ただし、次の境目の近くにいる人は、賞与まで入れて慎重に見積もってください。
| 誰の所得 | 境目(所得) | 給与収入なら | 何が変わるか |
|---|---|---|---|
| 配偶者・扶養親族 | 62万円 | 136万円 | 配偶者控除/扶養親族の対象かどうか |
| 配偶者 | 95万円 | 169万円 | 源泉控除対象配偶者、区分Ⅱ③と④ |
| 19〜22歳の子 | 123万円 | 197万円 | 特定親族特別控除の対象かどうか |
| 配偶者 | 133万円 | 207万円 | 配偶者特別控除の上限 |
| 本人 | 489万円・655万円 | 約655万円・約850万円 | 基礎控除 104万 → 67万 → 62万 |
| 本人 | 900万円・950万円・1,000万円 | 約1,095万円〜 | 区分Ⅰ A→B→C→対象外(配偶者控除の額) |
見積額が少しずれても、該当する控除が変わるかどうかが大事です。不安な場合は計算ツールでシミュレーションしてみてください。
よくある質問
- Q. 「所得金額」に手取りを書いてしまいました。
- 手取りは社会保険料や税金を引いた後の額で、所得金額とは別物です。提出前なら二重線で訂正し、提出後なら勤務先の担当者に伝えて差し替えます。基礎控除や配偶者控除の判定に使う数字なので、そのままにしないでください。
- Q. 配偶者の年収がだいたい100万円くらいです。どう書けばいいですか?
- 見込みで構いません。100万円なら所得26万円で、62万円以下の区分(配偶者控除)です。130万円(所得56万円)までは同じ区分なので、多少ずれても判定は変わりません。
- Q. 産休・育休で収入が減りました。出産手当金や育児休業給付金は収入に入りますか?
- 入りません。どちらも非課税なので、所得の見積額には含めず、給与として支払われた分だけで計算します。収入が減った年は、配偶者控除・配偶者特別控除の対象になることがあります。
- Q. ふるさと納税や医療費は所得金額から引けますか?
- 引けません。これらは「所得控除」で、所得金額を出した後に差し引くものです。所得の見積額には影響しません。
関連ページ
年末調整の書類作成が不安な方は、年調さんで自動転記・計算ができます。入力は約3分、去年のPDFがあれば読み込んで引き継げます。
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。