令和8年分 基礎控除申告書・配偶者控除等申告書(基・配・特・所)の書き方・記入例
正式には「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」。「基・配・特・所」のマークの1枚に4つの申告書がまとまっています。あなたと配偶者・特定親族の今年の収入見込みを書き、控除額を自分で計算して記入します。
最終更新 2026-09-29
このツールでできること
- 去年の入力用PDF・保存データを読み込み、変わったところだけ直して完成
- 生年月日・収入から区分と控除額を令和8年分のルールで自動判定・自動計算
- 控除の漏れ・要確認の項目を警告。国税庁の入力用PDFにそのまま出力
令和8年分の変更点
基礎控除の額が変わり、判定欄は9段階に
所得489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円、以降48万・32万・16万円。去年の判定欄と段の位置が違うので、去年の書き写しは危険です。
所得の見積額:給与収入から74万円を引く
収入207万円以下は「収入 − 74万円」。配偶者の収入207万円 ⇔ 所得133万円、特定親族の収入136万円超197万円以下 ⇔ 所得62万円超123万円以下です。
配偶者の区分Ⅱは62万円が境目
①62万円以下かつ70歳以上、②62万円以下かつ70歳未満、③62万円超95万円以下、④95万円超133万円以下。
記入例
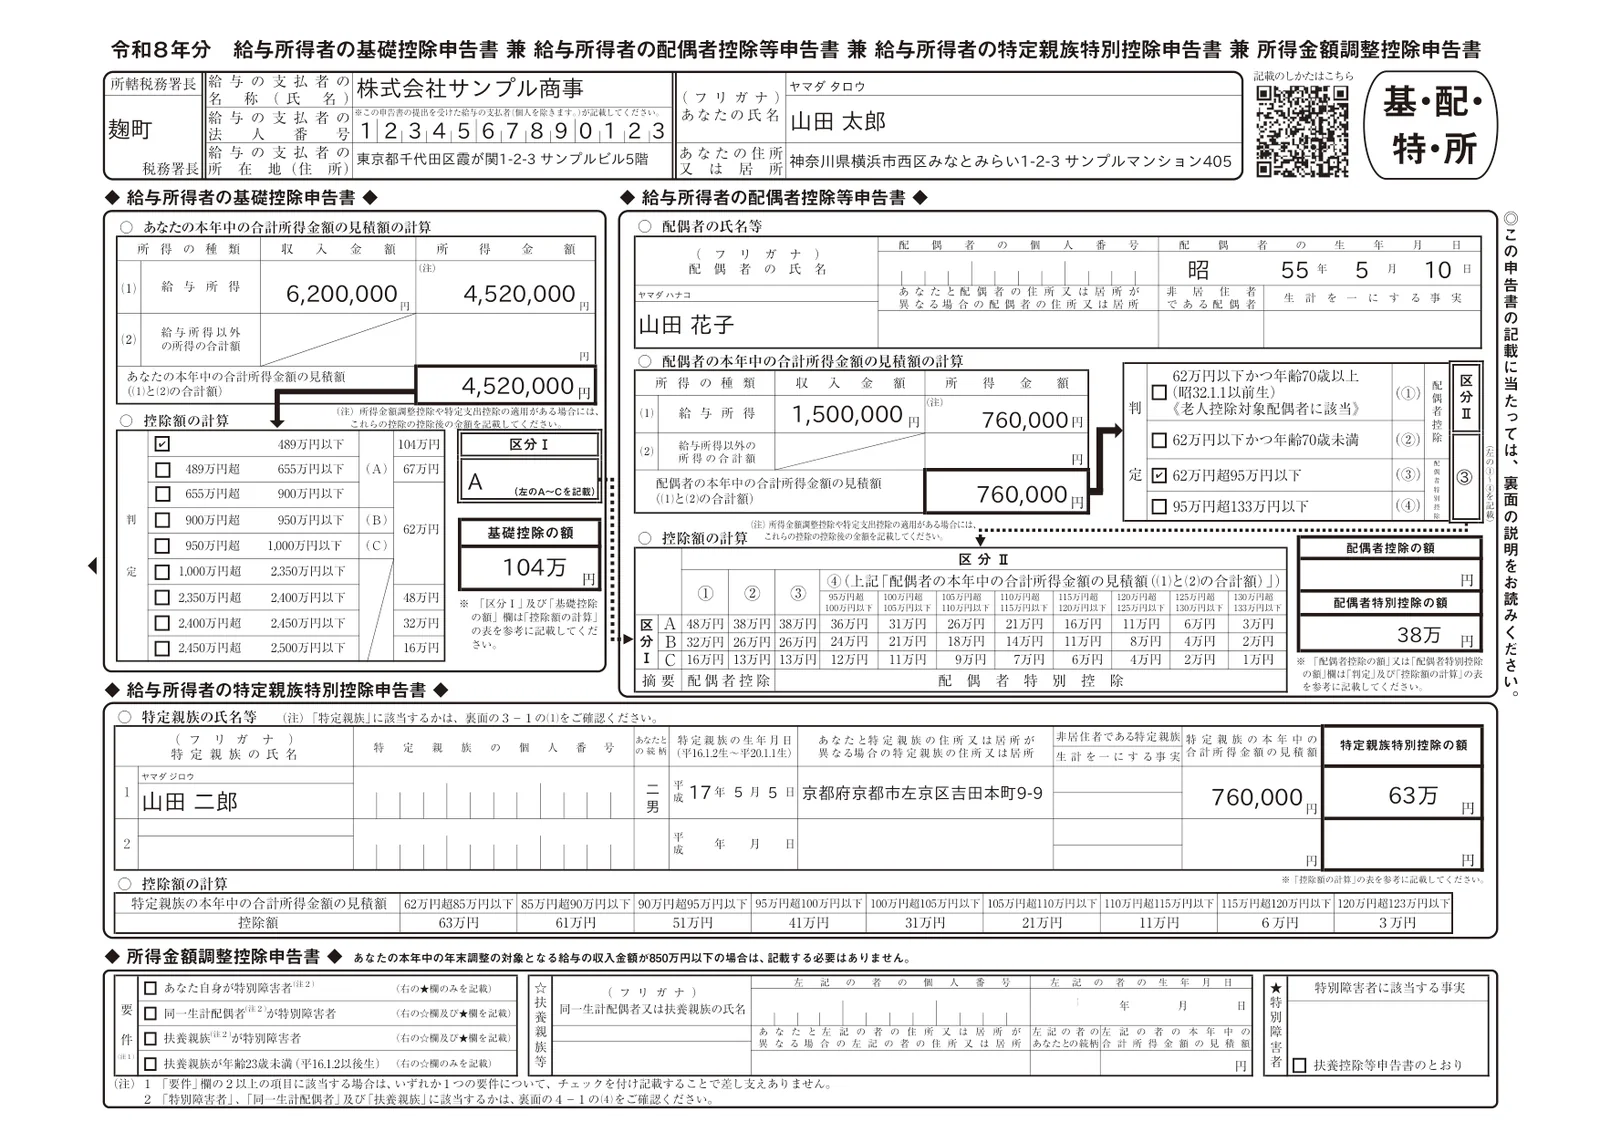
書き方(欄ごと)
基礎控除申告書
- あなたの本年中の合計所得金額の見積額
- 「収入金額」欄に年収の見込み(総支給額)、「所得金額」欄に給与所得控除を引いた額を書きます。給与収入207万円以下なら 収入 − 74万円。給与以外の所得があれば合算。ツールは年収を入れるだけで自動計算します。
所得金額がわからないときは「所得の見積額の計算ツール」へ。手取りを書くのは間違いです。
- 判定・区分Ⅰ・基礎控除の額
- 合計所得の段にチェック。900万円以下はA、900万円超950万円以下はB、950万円超1,000万円以下はC。控除額は段の右に印刷された金額。
2,500万円超は基礎控除なし。1,000万円超は配偶者(特別)控除の対象外。
配偶者控除等申告書
- 配偶者の氏名・個人番号・生年月日
- 生年月日は老人控除対象配偶者(昭和32年1月1日以前生まれ=70歳以上)の判定に使います。
- 配偶者の合計所得金額の見積額・区分Ⅱ
- 配偶者の給与収入から所得を計算。62万円以下なら①②、95万円以下なら③、133万円以下なら④。
- 配偶者控除の額/配偶者特別控除の額
- 区分Ⅰ(A〜C)と区分Ⅱ(①〜④)が交わる欄の金額を転記。④は所得の帯(95万円超100万円以下…)ごとに金額が違います。
特定親族特別控除申告書
- 特定親族の氏名・生年月日・所得の見積額
- 平成16年1月2日〜平成20年1月1日生まれ(19〜22歳)で、所得62万円超123万円以下の親族。最大2人分。
- 特定親族特別控除の額
- 所得85万円以下は63万円、以降 61万・51万・41万・31万・21万・11万・6万・3万円(123万円以下まで)。
所得金額調整控除申告書
- 要件・扶養親族等
- 年末調整の対象となる給与収入が850万円を超える人だけ記載。本人が特別障害者、または23歳未満の扶養親族(平成16年1月2日以後生まれ)や特別障害者の同一生計配偶者・扶養親族がいる場合。
850万円以下なら記載不要です。
よくある質問
- Q. 配偶者の収入が130万円です。控除はありますか?
- 給与収入130万円なら所得56万円で、区分Ⅱは②(70歳未満)に当たり、配偶者控除の対象です。控除額はあなたの区分Ⅰ(A〜C)で決まります。
- Q. 夫婦ともに会社員です。両方が配偶者控除を受けられますか?
- 配偶者控除・配偶者特別控除は、夫婦のどちらか一方しか受けられません。所得の高い側で受けるのが一般的です。
- Q. 所得の見積額が正確にわかりません。
- 年末調整の時点での見込みで構いません。実際の所得が確定して区分が変わった場合は、勤務先で再計算(再年調)するか、確定申告で調整します。
- Q. 「収入金額」と「所得金額」は何が違いますか?
- 収入金額は税金や社会保険料を引く前の総支給額(源泉徴収票の「支払金額」)。所得金額は、そこから給与所得控除を引いた額です。給与収入207万円以下なら 収入 − 74万円 が所得金額です。
- Q. この書類はExcelやPDFで作れますか?
- 国税庁のサイトに入力用PDFがあります。年調さんでは年収と家族の情報を入れると、所得金額・判定・控除額を計算して同じ様式の入力用PDFに自動で記入するので、Excelで計算式を組む必要はありません。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。