特定親族特別控除とは?19〜22歳の子のアルバイト収入と控除額
大学生の子どものアルバイト収入が増えて「扶養から外れた」と思っても、年収197万円までは親の控除が段階的に残ります。制度の中身と、2枚の申告書への書き方をまとめました。
最終更新 2026-10-17
結論:年収136万円を超えても、197万円までは控除が続く
特定親族特別控除は、19〜22歳(その年の12月31日時点)の子などの合計所得金額が62万円超123万円以下(給与だけなら年収136万円超197万円以下)のときに、親が受けられる控除です。年収が増えるほど控除額が段階的に小さくなり、197万円を超えるとなくなります。
| 子の年収(給与だけ) | 親が受けられる控除 | 控除額 |
|---|---|---|
| 136万円以下 | 特定扶養親族(扶養控除) | 63万円 |
| 136万円超 159万円以下 | 特定親族(特定親族特別控除) | 63万円 |
| 159万円超 164万円以下 | 特定親族(特定親族特別控除) | 61万円 |
| 164万円超 169万円以下 | 特定親族(特定親族特別控除) | 51万円 |
| 169万円超 174万円以下 | 特定親族(特定親族特別控除) | 41万円 |
| 174万円超 179万円以下 | 特定親族(特定親族特別控除) | 31万円 |
| 179万円超 184万円以下 | 特定親族(特定親族特別控除) | 21万円 |
| 184万円超 189万円以下 | 特定親族(特定親族特別控除) | 11万円 |
| 189万円超 194万円以下 | 特定親族(特定親族特別控除) | 6万円 |
| 194万円超 197万円以下 | 特定親族(特定親族特別控除) | 3万円 |
| 197万円超 | 対象外 | 0円 |
年収136万円以下なら従来どおり「特定扶養親族」として扶養控除63万円。136万円を超えた瞬間に親の控除がゼロになる崖をなくすための制度で、年収159万円(所得85万円)までは特定扶養親族と同じ63万円です。このため「150万円の壁」と呼ばれることがあります。
誰が「特定親族」になるか
- あなたと生計を一にする親族(配偶者は除く)で、その年の12月31日時点で19歳以上23歳未満の人。令和8年分なら平成16年1月2日〜平成20年1月1日生まれ
- 合計所得金額の見積額が62万円超123万円以下
- 青色事業専従者として給与を受けていない、白色事業専従者でない
- 他の人の扶養親族や特定親族になっていない(共働きの夫婦で、同じ子を両方が使うことはできません)
別居の大学生でも、仕送りをしていれば「生計を一にする」に当たります。
書類は2枚に書く
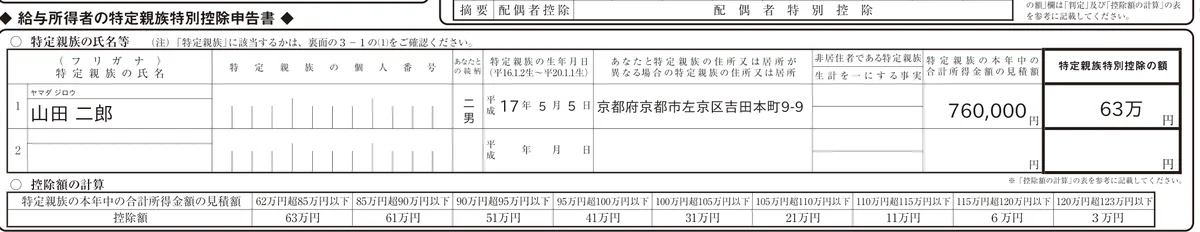
1. 基・配・特・所の「特定親族特別控除申告書」(令和8年分)
今年の控除額を決める書類です。中央のブロックに、特定親族の氏名・生年月日・住所(別居なら下宿先)・今年の所得の見積額を書き、「控除額の計算」の表から金額を転記します。2人まで書けます。
2. 扶養控除等(異動)申告書(令和9年分)のB欄
来年の天引き額を決める書類です。B欄「源泉控除対象親族」に子の氏名・生年月日・来年の所得の見積額を書き、「特定親族」にチェックします。所得62万円以下の見込みなら「特定扶養親族」にチェックします。令和9年分は平成17年1月2日〜平成21年1月1日生まれが対象です。
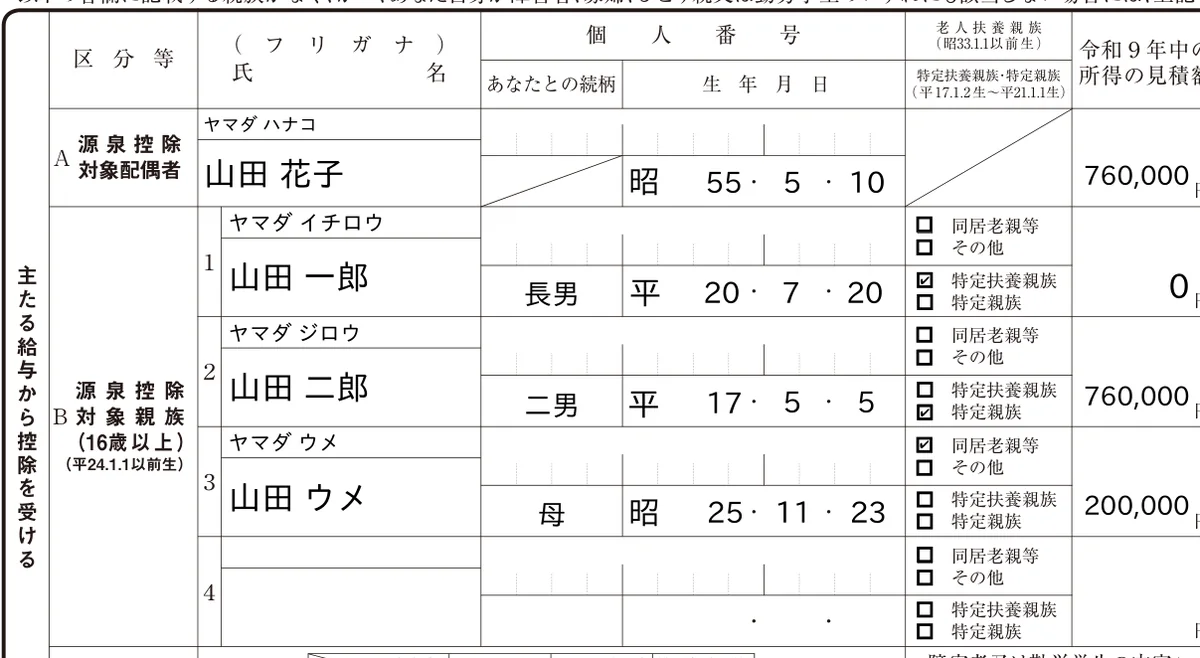
扶養控除等申告書のほうは来年の見込みなので、「来年は就職して年収が増える」「来年は卒業してアルバイトを減らす」といった予定を反映させます。
子ども自身の税金と社会保険はどうなる?
親の控除とは別に、子ども本人にも年収の境目があります。
| 子の年収(給与だけ) | 何が起きるか |
|---|---|
| 130万円超 | 親の健康保険の扶養から外れ、自分で国民健康保険・国民年金に加入(勤務先の社会保険に入る場合もある)。学生納付特例を使っていても健康保険は別 |
| 136万円超 | 親の扶養控除(63万円)がなくなり、特定親族特別控除に切り替わる |
| 163万円超 | 子自身の勤労学生控除(27万円)が使えなくなる |
| 178万円超(目安) | 子自身に所得税がかかり始める目安(給与所得控除74万円+基礎控除104万円。勤労学生控除があればさらに上) |
| 197万円超 | 親の特定親族特別控除もなくなる |
税の制度と社会保険の制度は境目が別で、家計への影響が大きいのは社会保険の130万円です。年収の壁をまとめた早見表も参考にしてください。
よくある質問
- Q. 子どもの年収が正確にわかりません。
- 見込みで構いません。給与明細の課税支給累計と残りの月の見込みを足して出します。年末に確定して控除額の段が変わった場合は、勤務先が再計算するか、確定申告で直します。
- Q. 大学院生(23歳)も対象ですか?
- 特定親族は19〜22歳に限られます。23歳以上は、所得62万円以下なら一般の扶養親族(控除38万円)、62万円を超えると親の控除はありません。
- Q. 高校生(17歳)がアルバイトで140万円稼ぎました。
- 特定親族は19〜22歳だけなので対象外です。所得62万円(年収136万円)を超えると、親の扶養控除(38万円)はなくなります。
- Q. 夫婦のどちらが子を特定親族にしますか?
- どちらか一方です。所得税率の高い側で受けると節税額が大きくなります。もう一方の申告書には書きません。
- Q. 子どもが海外留学中です。
- 非居住者の親族を特定親族にするには、親族関係書類と送金関係書類の提出が必要です。基・配・特・所の「非居住者である特定親族」欄に〇を付け、送金額を「生計を一にする事実」欄に書きます。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。