アルバイト・掛け持ちの扶養控除等申告書:どちらの会社に出す?
扶養控除等申告書は「主たる給与」の勤務先1か所にだけ出します。出した先では税額表の甲欄、出していない先では乙欄で天引きされます。掛け持ちや学生アルバイトで迷うポイントを整理しました。
最終更新 2026-10-17
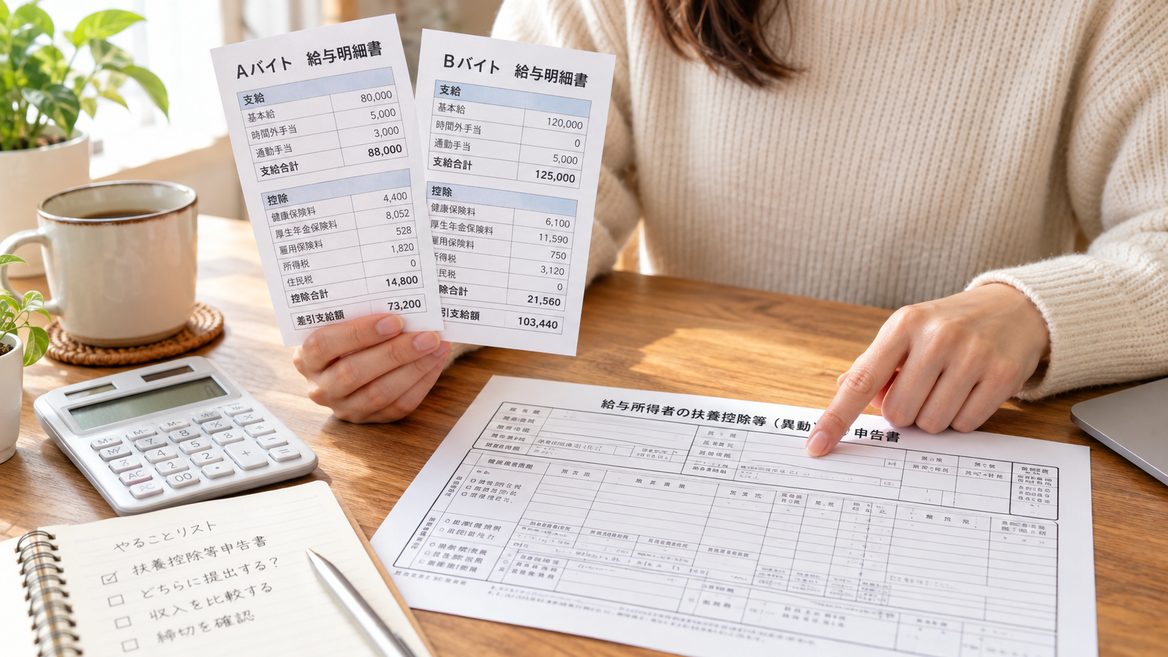
結論:1か所だけ。収入が多いほうに出す
扶養控除等申告書は、同時に2か所へ出すことはできません。出した勤務先が「主たる給与」になり、そこで年末調整を受けます。出し先は次の順で考えます。
- 収入が多いほう(天引き額が甲欄になるので、手取りの差が大きい)
- 収入が同じくらいなら、年末まで続ける予定のほう(年末調整をしてもらえる)
- 社会保険に加入しているほう
アルバイト1か所だけなら、その勤務先に出します。「扶養内だから出さなくていい」は誤りで、出さないと乙欄の高い税率で天引きされます。
甲欄と乙欄の違い
| 甲欄 | 乙欄 | |
|---|---|---|
| 条件 | 扶養控除等申告書を出した勤務先 | 出していない勤務先 |
| 毎月の天引き | 扶養親族の数に応じた通常の税額。月8万8千円未満なら0円 | 少額でも約3%から天引き。金額が大きいと高率 |
| 年末調整 | される | されない(確定申告で精算) |
乙欄で引かれた税金は取られっぱなしではなく、確定申告をすれば正しい税額との差額が戻ります。学生や扶養内のアルバイトは、乙欄で引かれた分のほぼ全額が還付になることが多いです。
掛け持ちしている人の年末調整
- 主たる勤務先:扶養控除等申告書を出した先で年末調整。ただし、そこで計算されるのはその勤務先の給与だけです。
- 2か所目以降:年末調整されません。翌年1月末ごろに届く源泉徴収票を使って確定申告(2月16日〜3月15日。還付なら1月から)で合算します。
- 確定申告が不要な場合:2か所目以降の給与と他の所得の合計が20万円以下なら所得税の確定申告は省略できます。ただし住民税の申告は必要で、乙欄で多く引かれた税金を取り戻すなら確定申告をしたほうが得です。
年の途中で辞めた勤務先がある場合は、その源泉徴収票を今の勤務先に渡すと、まとめて年末調整してもらえます。
学生アルバイト:親の扶養にとどまる年収
親の扶養控除は、子の合計所得金額が62万円以下(給与だけなら年収136万円以下)が条件です。19〜22歳なら136万円を超えても197万円までは特定親族特別控除に切り替わり、親の控除が段階的に残ります。
| 子の年収(給与だけ) | 子自身 | 親 |
|---|---|---|
| 130万円超 | 親の健康保険の扶養から外れる(社会保険) | — |
| 136万円超 | — | 扶養控除(63万円または38万円)がなくなる。19〜22歳なら特定親族特別控除へ |
| 163万円超 | 勤労学生控除(27万円)が使えなくなる | — |
| 178万円超(目安) | 所得税がかかり始める目安(給与所得控除74万円+基礎控除104万円) | — |
| 197万円超 | — | 特定親族特別控除もなくなる |
掛け持ちの収入はすべて合算して判定します。扶養控除等申告書を出していない勤務先の分も含みます。
勤労学生控除(学生本人の控除)
学生本人の合計所得金額が89万円以下(給与だけなら年収163万円以下)で、給与以外の所得が10万円以下なら、本人の所得から27万円を引ける勤労学生控除があります。扶養控除等申告書のC欄「勤労学生」にチェックし、学校名を書きます。専門学校など一部の学校は学校の証明書が必要です。
書き方で迷いやすい欄
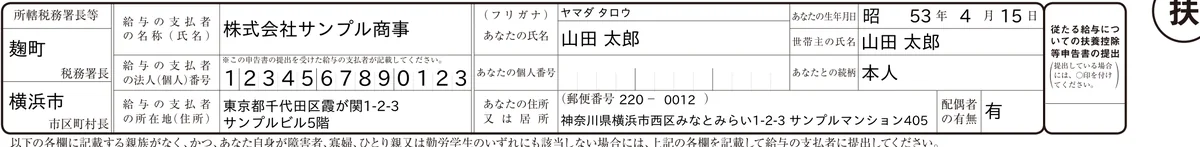
- 世帯主の氏名・続柄:実家住まいなら親の氏名と「父」「母」。一人暮らしなら自分の氏名と「本人」。
- 住所:令和9年1月1日時点で住んでいる予定の住所(住民票でなくてよい)。下宿先に住民票を移していなくても、住んでいる場所を書きます。
- 配偶者の有無:独身なら「無」に〇。
- A欄・B欄:自分が養っている家族がいなければ空欄。親を書く欄ではありません。
- 異動月日及び事由:年の途中で提出する場合(入社時)は空欄で構いません。
よくある質問
- Q. 2か所とも「出してください」と言われました。
- 両方に出すことはできません。収入の多いほうに出し、もう一方には「他社に提出済み」と伝えます。2か所目は乙欄で天引きされ、確定申告で精算します。
- Q. 出し忘れて乙欄で引かれていました。取り戻せますか?
- 年内に提出すれば、その勤務先の年末調整で精算されます。年末調整に間に合わなかった分は、源泉徴収票を使って確定申告をすれば還付されます(5年以内)。
- Q. 短期のアルバイト(日雇い・数日)でも出すのですか?
- 日雇いなど「日額表丙欄」が使われる給与は、扶養控除等申告書の対象外です。それ以外の短期アルバイトは、継続して給与を受けるなら提出します。
- Q. 派遣で複数の派遣先に行っています。
- 給与を払うのは派遣会社なので、派遣会社1社に出します。派遣先が変わっても出し直しは不要です。派遣会社を2社掛け持ちしている場合は、収入の多いほうに出します。
- Q. 親の扶養に入ったままにしたいのですが、年収136万円を超えそうです。
- 19〜22歳なら、136万円を超えても197万円までは親が特定親族特別控除を受けられ、年収159万円までは控除額は変わりません。社会保険の扶養(130万円)は別の基準なので、そちらも確認してください。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。