所得金額調整控除申告書は誰が書く?年収850万円超と23歳未満の子
基・配・特・所の一番下にある小さなブロックは、ほとんどの人が空欄で正解です。書くのは給与収入850万円を超える人のうち、子育て世帯か障害のある家族がいる人だけ。要件と書き方をまとめました。
最終更新 2026-10-19
結論:年収850万円超 + 次のどれかに当てはまる人だけ
**所得金額調整控除(子ども・特別障害者等)**は、給与収入が850万円を超える人の給与所得控除が頭打ちになった分を、子育て・介護世帯に限って補う制度です。
| 条件 | 内容 |
|---|---|
| 年収 | 年末調整の対象となる給与の収入金額が850万円超 |
| かつ、次のいずれか | ① あなた自身が特別障害者 ② 同一生計配偶者(所得62万円以下)が特別障害者 ③ 扶養親族が特別障害者 ④ 扶養親族が23歳未満(平成16年1月2日以後生まれ) |
④が最も多いケースです。23歳未満の扶養親族は所得62万円以下の子などで、16歳未満の子も含みます。控除額は次の式で、勤務先が計算します。
(給与収入 − 850万円)× 10%(給与収入1,000万円超は1,000万円として計算。最高15万円)
年収900万円なら5万円、1,000万円以上なら15万円が給与所得から引かれます。
共働きなら、夫婦の両方で受けられる
扶養控除は夫婦のどちらか一方しか同じ子を使えませんが、所得金額調整控除は夫婦それぞれが要件を満たせば両方で受けられます。23歳未満の子が1人いて、夫も妻も年収850万円超なら、2人とも所得金額調整控除申告書に同じ子を書いて構いません。子を扶養親族としてB欄に書いているのが夫だけでも、妻の所得金額調整控除申告書に書けます。
書き方
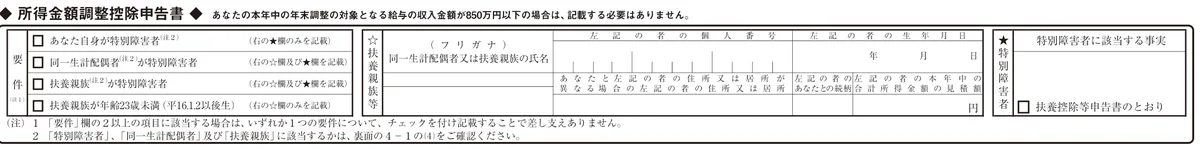
| 欄 | 書くこと |
|---|---|
| 要件 | 4つのうち該当するものに1つチェック。複数に当てはまる場合も1つでよい |
| ☆ 扶養親族等 | ②③④の場合。該当する配偶者または扶養親族の氏名・フリガナ・個人番号・生年月日・住所(別居の場合)・今年の所得の見積額・あなたとの続柄 |
| ★ 特別障害者に該当する事実 | ①②③の場合。障害者手帳の種類・等級・交付日など。扶養控除等申告書に書いてあれば「扶養控除等申告書のとおり」にチェックするだけでよい |
控除額を書く欄はありません。要件と対象者を申告すれば、勤務先が給与収入から控除額を計算します。
850万円以下なら空欄
年収850万円以下の人は、この申告書を書く必要がありません。書いても控除はありません。年末の賞与で850万円を超えるかどうか微妙な人は、書いておいても損はしません(超えなければ勤務先が適用しないだけです)。
扶養控除等申告書との関係
23歳未満の子を基・配・特・所の☆欄に書いても、扶養控除等申告書のB欄や住民税欄への記入は別に必要です。それぞれの書類で役割が違うためです。
年金との所得金額調整控除は別物
同じ名前の「所得金額調整控除」に、給与所得と公的年金等の雑所得の両方がある人向けのもの(合計が10万円を超える場合に最高10万円)があります。こちらは年末調整では適用されず、確定申告で受けます。年末調整の申告書に書くのは子ども・特別障害者等の分だけです。→ 年金をもらいながら働く人の所得の見積額
年収850万円超の人が、ほかに確認しておくこと
- 基礎控除の区分Ⅰ:合計所得900万円超(給与収入約1,095万円超)で区分がA→B→Cと変わり、配偶者控除の額が下がります。1,000万円超は配偶者控除なし。
- 配偶者の収入が給与169万円超:配偶者特別控除の額が段階的に減ります。
- 生命保険料控除の計算式Ⅱ:23歳未満の扶養親族がいる人は、一般の生命保険料(新)の上限が6万円になります。所得金額調整控除の☆欄に書いた子は、保険料控除申告書の☆欄にも書けます。
- 所得の見積額:年収850万円超の給与所得控除は195万円で頭打ちです。所得金額調整控除の分は、基礎控除申告書の所得金額から差し引いて書きます(様式の注記のとおり)。年調さんは自動で反映します。
よくある質問
- Q. 年収860万円で、23歳未満の子がいます。控除額はいくらですか?
- (860万円 − 850万円)× 10% = 1万円が給与所得から引かれます。所得税率20%なら約2千円の差です。年収1,000万円以上で最高の15万円になります。
- Q. 子どもは22歳の大学生でアルバイト収入があります。
- 子の合計所得が62万円以下(給与収入136万円以下)なら扶養親族なので対象です。62万円を超えると扶養親族ではなくなり、特定親族特別控除の対象であっても所得金額調整控除の要件には当たりません。
- Q. 妻が年収900万円、私が年収500万円です。誰が書きますか?
- 年収850万円を超えているのは妻なので、妻の申告書に書きます。あなたは書きません。子を扶養親族(B欄)に書いているのがあなたでも、妻は所得金額調整控除申告書に子を書けます。
- Q. 扶養親族が特別障害者ですが、別居しています。
- 別居でも生計を一にする扶養親族なら対象です。☆欄に住所を書き、★欄に手帳の種類と等級を書きます。同居特別障害者かどうかは障害者控除の額に関係しますが、所得金額調整控除の要件には関係ありません。
- Q. 書き忘れたらどうなりますか?
- 勤務先は申告がないと適用できません。翌年1月末までなら勤務先で再年調、それ以降は確定申告で受けられます。確定申告では申告書第一表の所得金額調整控除の欄に記入します。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。