副業・ダブルワーク・退職金がある人の所得の見積額の書き方
基礎控除申告書の「(2) 給与所得以外の所得の合計額」は、副業や退職金のある人がつまずく欄です。確定申告の「20万円ルール」とは別物なので、合計所得金額には全部入れます。
最終更新 2026-10-17
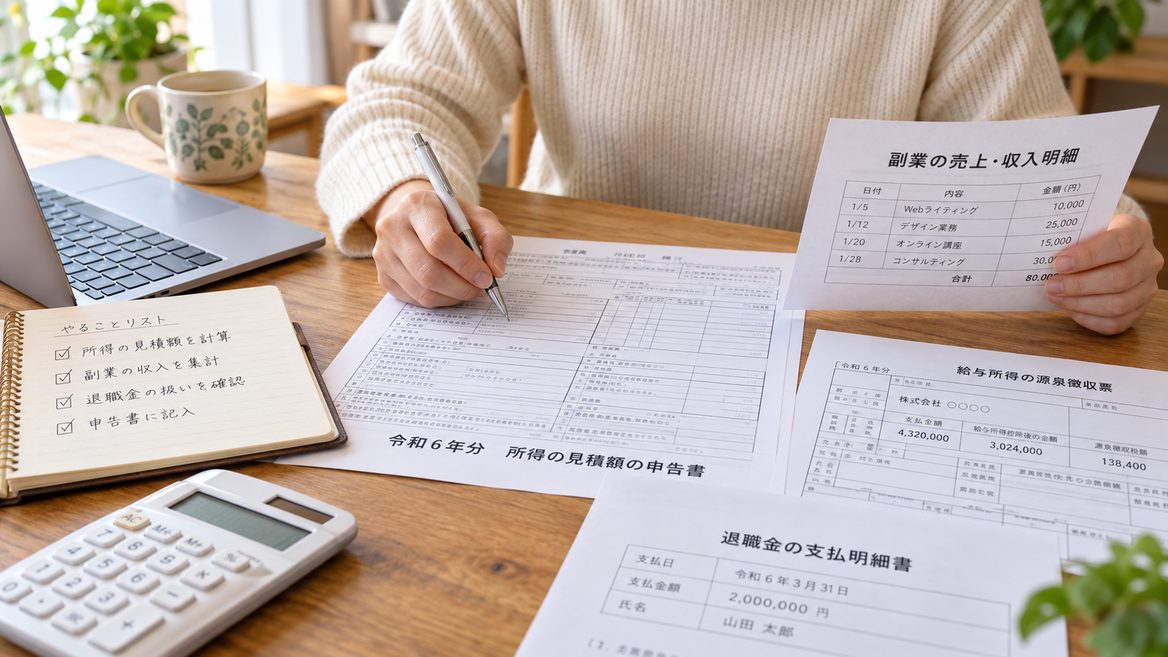
結論:副業の所得は20万円以下でも「合計所得」に入れる
「副業の所得が20万円以下なら申告しなくてよい」は、所得税の確定申告を省略できるという話です。基礎控除申告書に書く合計所得金額は、確定申告するかどうかに関係なく、すべての所得を合計した額です。20万円以下でも(2)の欄に書きます。
書く場所は次のとおりです。
| 副業の種類 | 書く欄 | 書く金額 |
|---|---|---|
| アルバイト・パートなど給与でもらう副業 | (1) 給与所得の「収入金額」に本業と合算 | 2か所の給与収入の合計から給与所得を計算 |
| 業務委託・フリーランス・配達・フリマ・アフィリエイト | (2) 給与所得以外の所得の合計額 | 収入 − 必要経費(雑所得または事業所得) |
| 不動産の家賃 | (2) | 家賃収入 − 必要経費(不動産所得) |
| 原稿料・講演料 | (2) | 収入 − 必要経費(雑所得) |
副業が給与かどうかは、支払元から「給与明細・源泉徴収票」が出るか「支払調書・報酬」かで見分けます。
種類別:含めるもの・含めないもの
| 収入 | 合計所得に | 所得の出し方 |
|---|---|---|
| 退職金 | 含める | 退職所得 =(収入 − 退職所得控除)× 1/2。退職所得控除は勤続20年以下なら40万円 × 勤続年数(最低80万円)、20年超なら800万円 + 70万円 ×(勤続年数 − 20年) |
| 満期保険金・解約返戻金(一時金) | 含める | 一時所得 =(受取額 − 払込保険料 − 50万円)× 1/2。50万円を超えなければ0円 |
| 公的年金 | 含める | 年金収入 − 公的年金等控除(→ 年金受給のときの所得の見積額) |
| 株の売却益・配当(特定口座・源泉徴収あり) | 確定申告しないなら含めない | 申告して還付を受ける場合は含める |
| NISA口座の利益 | 含めない | 非課税 |
| 仮想通貨の利益 | 含める | 売却額 − 取得価額(雑所得) |
| 失業給付・育児休業給付金・出産手当金 | 含めない | 非課税 |
| 給付金・補助金(課税対象のもの) | 含める | 一時所得または雑所得。非課税のものは除く |
退職金は合計所得金額には含めますが、住民税の扶養の判定では除かれます。退職金を受け取った配偶者や親族を扶養に入れる場合は、扶養控除等申告書の「退職手当等を有する配偶者・扶養親族」欄に別途書きます。
書き方の手順
- 本業と副業の給与収入を合計し、(1) に収入金額と所得金額を書く(207万円以下なら −74万円、超える場合は裏面の表)。
- 給与以外の所得を種類ごとに「収入 − 経費」で出し、合計を (2) に書く。マイナスの所得(赤字)は0円として扱う。
- (1)+(2) が合計所得金額。基礎控除の判定欄と区分Ⅰを決める。
見積額なので、12月までの見込みで構いません。副業の経費が年末に確定していなければ、概算で差し引きます。
配偶者・扶養親族に副業がある場合
配偶者や子に給与以外の所得があるときも同じ計算です。たとえば配偶者がパート年収120万円(所得46万円)とハンドメイド販売の利益20万円なら、合計所得66万円で、配偶者控除(62万円以下)ではなく配偶者特別控除(区分Ⅱ③)になります。給与だけで境目を判断しないように注意してください。
確定申告が必要になる人
年末調整は本業の給与についてだけ行われます。次の人は、年末調整を受けたうえで翌年に確定申告が必要です。
- 給与以外の所得(雑所得・事業所得・不動産所得など)の合計が20万円を超える
- 2か所以上から給与をもらい、年末調整されなかった給与と他の所得の合計が20万円を超える
- 給与収入が2,000万円を超える
- 医療費控除・ふるさと納税(ワンストップ特例を使わない)・住宅ローン控除の初年度を受ける
20万円以下で確定申告をしない場合も、住民税の申告は必要です。
よくある質問
- Q. 副業の所得を申告書に書くと、会社に副業がばれますか?
- 基礎控除申告書の合計所得金額は、基礎控除と配偶者控除の判定にだけ使われ、勤務先が税額を計算するのは本業の給与だけです。副業の内容を書く欄もありません。住民税の通知で副業収入が勤務先に伝わることはありますが、それは確定申告の際の徴収方法の選択の問題です。
- Q. 副業の経費はどこまで引けますか?
- その収入を得るために直接かかった費用です。材料費、仕入れ、通信費や機材の副業に使った割合分など。見積額なので厳密でなくて構いませんが、確定申告では領収書に基づいて計算します。
- Q. 今年、退職金をもらって転職しました。前職の退職金はどう書きますか?
- 退職所得として(2)に含めます。「退職所得の受給に関する申告書」を前職に出していれば税金は精算済みですが、合計所得金額の判定には影響するので見積額には入れます。前職の給与は源泉徴収票を今の勤務先に出して合算してもらいます。
- Q. フリマアプリで不用品を売った収入も所得ですか?
- 生活用品(衣類・家具など)を売った利益は非課税で、含めません。転売目的の仕入れ販売や、貴金属・骨董など1点30万円を超える品の売却益は課税対象です。
- Q. 赤字の副業があります。給与所得から引けますか?
- 雑所得の赤字は他の所得と相殺できず、0円として扱います。事業所得や不動産所得の赤字は確定申告で損益通算できますが、年末調整の見積額の段階では0円で構いません。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。