年末調整の保険料控除の計算方法:計算式と記入の手順
保険料控除申告書で自分で計算するのは「生命保険料控除」と「地震保険料控除」の2つだけ。社会保険料とiDeCoの掛金は払った額を合計するだけです。控除証明書の数字をどの欄に置き、どの式に当てはめるかを順番に見ていきます。
最終更新 2026-10-17
全体像:計算が必要なのは2つだけ
| 控除 | 計算 | 上限(控除額) |
|---|---|---|
| 生命保険料控除 | 新旧・3区分に分けて計算式に当てはめる | 12万円 |
| 地震保険料控除 | 地震と旧長期を分けて計算し、合算 | 5万円 |
| 社会保険料控除 | 払った額を合計するだけ | なし |
| 小規模企業共済等掛金控除(iDeCoなど) | 払った額を合計するだけ | なし |
手計算が面倒なら、保険料控除の計算ツールに控除証明書の金額を入れると、この記事の手順をすべて自動で行い、申告書の計算欄に入る数字まで出します。
年調さんなら、去年のPDFがあれば読み込んで契約情報を引き継ぎ、今年の証明書の金額を入れるだけで計算が完了します。→ 無料で作成する
準備:控除証明書の「申告額」を使う
控除証明書には「証明額」(発行時点までに払った額)と「申告額」(12月末までの払込予定額)の2つが書かれています。申告書に書くのは申告額です。年の途中で解約した場合は実際に払った額になります。
1. 生命保険料控除の計算(5ステップ)
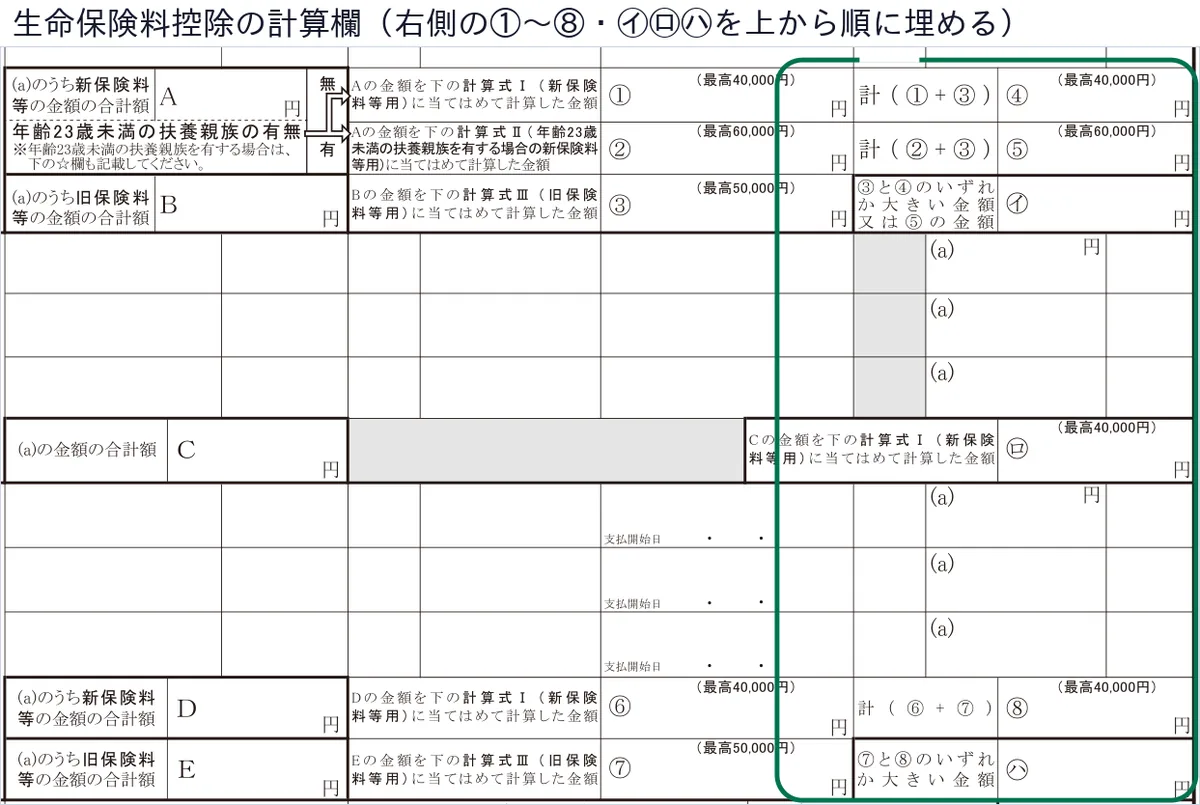
ステップ1:3区分 × 新旧に分けて合計する
控除証明書に書かれた区分で、次の5つの合計を出します。同じ区分の契約が複数あれば足します。
| 欄 | 内容 | 新・旧の見分け |
|---|---|---|
| A | 一般の生命保険料(新) | 平成24年1月1日以後の契約(証明書に「新制度」「新生命保険料」) |
| B | 一般の生命保険料(旧) | 平成23年12月31日以前の契約(「旧制度」「旧生命保険料」) |
| C | 介護医療保険料 | 医療保険・がん保険・介護保険。新制度のみ |
| D | 個人年金保険料(新) | 税制適格特約つきの個人年金(新) |
| E | 個人年金保険料(旧) | 同(旧) |
ステップ2:計算式Ⅰ〜Ⅲに当てはめる
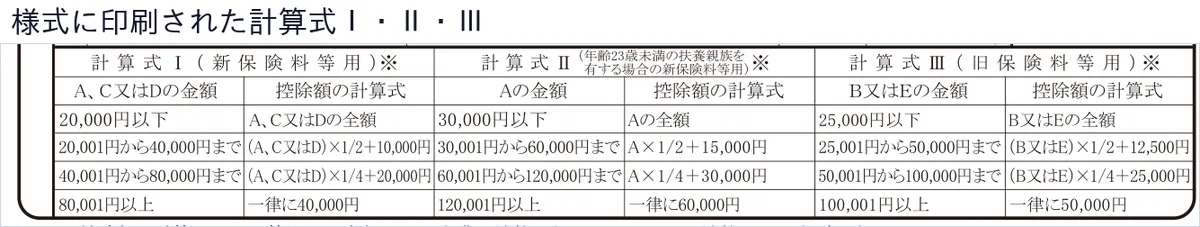
新契約(A・C・D)は計算式Ⅰ、旧契約(B・E)は計算式Ⅲです。1円未満の端数は切り上げます。
| 計算式Ⅰ(新) 払った額 | 控除額 |
|---|---|
| 20,000円以下 | 全額 |
| 20,001円〜40,000円 | 払った額 × 1/2 + 10,000円 |
| 40,001円〜80,000円 | 払った額 × 1/4 + 20,000円 |
| 80,001円以上 | 一律 40,000円 |
| 計算式Ⅲ(旧) 払った額 | 控除額 |
|---|---|
| 25,000円以下 | 全額 |
| 25,001円〜50,000円 | 払った額 × 1/2 + 12,500円 |
| 50,001円〜100,000円 | 払った額 × 1/4 + 25,000円 |
| 100,001円以上 | 一律 50,000円 |
ステップ3:新旧の両方がある区分は「大きいほう」を採る
一般(A・B)と個人年金(D・E)で新旧の両方がある場合は、次の2つを比べて大きいほうを使います。
- 新の控除額 + 旧の控除額(合計の上限4万円)
- 旧の控除額だけ(上限5万円)
旧契約の保険料が多い人は、新旧を合計するより「旧だけ」のほうが大きくなることがあります。これが㋑・㋩の「いずれか大きい金額」の意味です。
ステップ4:3区分を合計する(上限12万円)
㋑(一般)+㋺(介護医療)+㋩(個人年金)が生命保険料控除額です。各4万円が上限なので、合計の上限は12万円です。
ステップ5:23歳未満の扶養親族がいる人は計算式Ⅱ(令和8年分の新設)
平成16年1月2日以後生まれで所得62万円以下の扶養親族(子など)がいる人は、一般の生命保険料(新)だけ計算式Ⅱを使えます。上限が4万円から6万円に上がります。配偶者は含みません。合計の上限12万円は変わりません。
| 計算式Ⅱ 払った額 | 控除額 |
|---|---|
| 30,000円以下 | 全額 |
| 30,001円〜60,000円 | 払った額 × 1/2 + 15,000円 |
| 60,001円〜120,000円 | 払った額 × 1/4 + 30,000円 |
| 120,001円以上 | 一律 60,000円 |
計算式Ⅱを使う場合は、様式の左下の☆欄にその扶養親族の氏名・生年月日などを書きます。
計算例(架空)
一般(新)96,000円、一般(旧)30,000円、介護医療 36,000円、個人年金(新)120,000円を払った人の計算欄は次のようになります。
| A 一般の生命保険料(新)の合計 | 96,000円 |
|---|---|
| ① Aを計算式Ⅰに当てはめた金額最高4万円 | 40,000円 |
| B 一般の生命保険料(旧)の合計 | 30,000円 |
| ③ Bを計算式Ⅲに当てはめた金額最高5万円 | 27,500円 |
| ④ ①+③最高4万円 | 40,000円 |
| ㋑ ③と④の大きいほう | 40,000円 |
| C 介護医療保険料の合計 | 36,000円 |
| ㋺ Cを計算式Ⅰに当てはめた金額 | 28,000円 |
| D 個人年金保険料(新)の合計 | 120,000円 |
| ⑥ Dを計算式Ⅰに当てはめた金額最高4万円 | 40,000円 |
| E 個人年金保険料(旧)の合計 | 0円 |
| ⑦ Eを計算式Ⅲに当てはめた金額 | 0円 |
| ⑧ ⑥+⑦最高4万円 | 40,000円 |
| ㋩ ⑦と⑧の大きいほう | 40,000円 |
| 生命保険料控除額(㋑+㋺+㋩)最高12万円 | 108,000円 |
同じ人に23歳未満の扶養親族がいると、一般の生命保険料が計算式Ⅱで6万円になり、合計は上限の12万円に届きます。
| A 一般の生命保険料(新)の合計 | 96,000円 |
|---|---|
| ① Aを計算式Ⅰに当てはめた金額最高4万円 | 40,000円 |
| ② Aを計算式Ⅱに当てはめた金額最高6万円 | 54,000円 |
| B 一般の生命保険料(旧)の合計 | 30,000円 |
| ③ Bを計算式Ⅲに当てはめた金額最高5万円 | 27,500円 |
| ④ ①+③最高4万円 | 40,000円 |
| ⑤ ②+③最高6万円 | 60,000円 |
| ㋑ ③と⑤の大きいほう | 60,000円 |
| C 介護医療保険料の合計 | 36,000円 |
| ㋺ Cを計算式Ⅰに当てはめた金額 | 28,000円 |
| D 個人年金保険料(新)の合計 | 120,000円 |
| ⑥ Dを計算式Ⅰに当てはめた金額最高4万円 | 40,000円 |
| E 個人年金保険料(旧)の合計 | 0円 |
| ⑦ Eを計算式Ⅲに当てはめた金額 | 0円 |
| ⑧ ⑥+⑦最高4万円 | 40,000円 |
| ㋩ ⑦と⑧の大きいほう | 40,000円 |
| 生命保険料控除額(㋑+㋺+㋩)最高12万円 | 120,000円 |
2. 地震保険料控除の計算
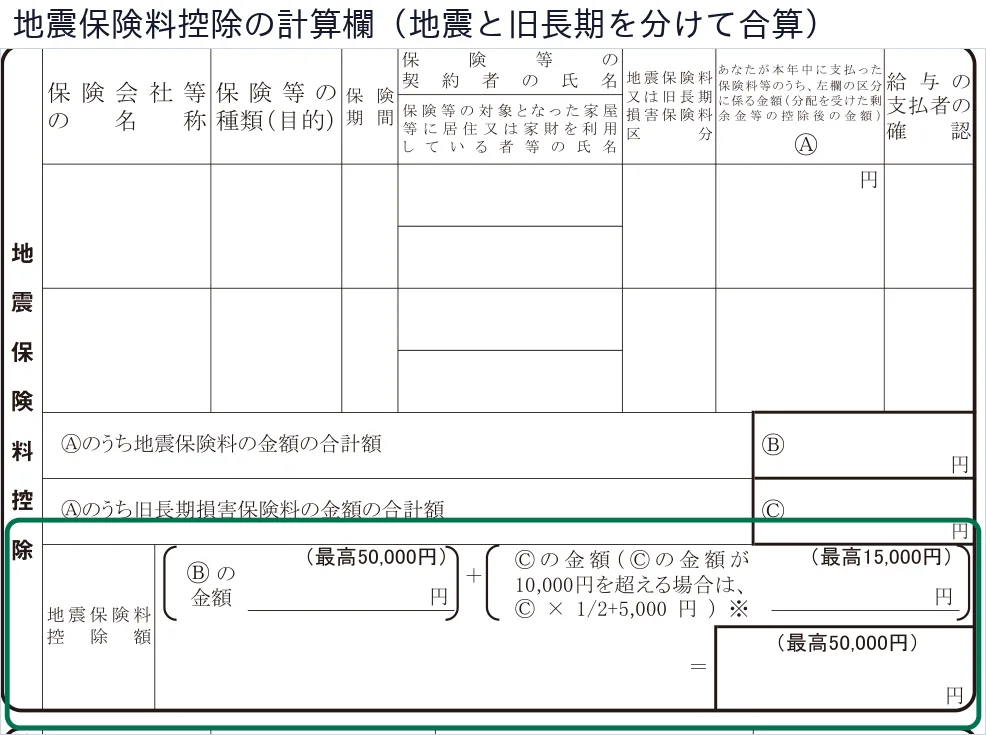
控除証明書の区分「地震保険料」をⒷ、「旧長期損害保険料」をⒸに分けて合計します。
| 区分 | 控除額 | 上限 |
|---|---|---|
| Ⓑ 地震保険料 | 全額 | 50,000円 |
| Ⓒ 旧長期損害保険料 | 10,000円以下は全額。10,000円超は Ⓒ × 1/2 + 5,000円 | 15,000円 |
| 合計 | Ⓑの控除額 + Ⓒの控除額 | 50,000円 |
旧長期損害保険料は、平成18年12月31日以前に契約した、満期返戻金のある保険期間10年以上の損害保険(積立型の火災保険など)です。同じ契約に地震と旧長期の両方の金額が書かれている場合は、どちらか一方だけを使います。
計算例(架空)
地震保険料 18,000円と、別契約の旧長期損害保険料 16,000円を払った場合。
| Ⓑ 地震保険料の合計 | 18,000円 |
|---|---|
| Ⓑの控除額(全額、最高5万円) | 18,000円 |
| Ⓒ 旧長期損害保険料の合計 | 16,000円 |
| Ⓒの控除額(1万円超なので Ⓒ×1/2+5,000円、最高1万5千円) | 13,000円 |
| 地震保険料控除額(Ⓑ+Ⓒ、最高5万円) | 31,000円 |
3. 社会保険料控除:合計するだけ
給与から天引きされていない社会保険料の、今年払った額を合計します。計算式はなく、全額が控除です。
- 書くもの:国民年金保険料(家族の分を払った場合も可。控除証明書の添付が必要)、国民健康保険料(税)、国民年金基金の掛金、退職後の任意継続の健康保険料、介護保険料を自分で納めた分など
- 書かないもの:給与から天引きされている健康保険・厚生年金・雇用保険(勤務先が把握していて自動で控除されます)
- 前納・追納:今年払った額なら、過去の分の追納や、2年前納の全額を今年の控除にできます(前納は各年に分けることもできます)
4. 小規模企業共済等掛金控除:合計するだけ
iDeCo(個人型確定拠出年金)、企業型DCの加入者掛金(給与天引きでない分)、小規模企業共済の掛金、心身障害者扶養共済の掛金の、今年払った額を合計します。全額が控除です。払込証明書の金額を使い、本人の掛金だけが対象です(家族の分は不可)。
5. 住民税の控除額は別に決まる(申告書には書かない)
申告書に書くのは所得税の控除額だけですが、同じ証明書の金額から住民税の控除額も計算され、翌年の住民税に反映されます。上限が違うので、所得税と同じ額にはなりません。
| 控除 | 住民税の計算 | 住民税の上限 |
|---|---|---|
| 生命保険料控除(新契約) | 12,000円以下は全額、32,000円以下は×1/2+6,000円、56,000円以下は×1/4+14,000円、56,000円超は28,000円 | 各28,000円・合計70,000円 |
| 生命保険料控除(旧契約) | 15,000円以下は全額、40,000円以下は×1/2+7,500円、70,000円以下は×1/4+17,500円、70,000円超は35,000円 | 各35,000円・合計70,000円 |
| 地震保険料控除 | 地震保険料 × 1/2。旧長期は5,000円以下全額、15,000円以下は×1/2+2,500円、15,000円超は10,000円 | 合計25,000円 |
| 社会保険料控除・小規模企業共済等掛金控除 | 全額 | なし |
23歳未満の扶養親族がいる場合の計算式Ⅱは所得税だけの特例で、住民税には同じ特例がありません。
| 同じ例で | 所得税の控除額 | 住民税の控除額 |
|---|---|---|
| 一般の生命保険料 | 40,000円 | 28,000円 |
| 介護医療保険料 | 28,000円 | 23,000円 |
| 個人年金保険料 | 40,000円 | 28,000円 |
| 生命保険料控除 合計 | 108,000円(上限12万円) | 70,000円(上限7万円) |
| 地震保険料控除 | 31,000円(上限5万円) | 19,000円(上限2.5万円) |
税金がいくら安くなるかは「控除額 × 税率」で決まります。→ 保険料控除でいくら戻る?
よくある計算ミス
- 「証明額」を書いてしまう:使うのは12月末までの「申告額」です。
- 新旧を取り違える:更新や特約の中途付加で、古い契約でも「新」に変わっていることがあります。証明書の表記に従います。
- 新旧の合計をそのまま書く:新旧両方ある区分は「新+旧(上限4万円)」と「旧だけ」の大きいほうです。
- 天引きの社会保険料を書く:健康保険・厚生年金の天引き分は書きません。
- 計算式Ⅱを使い忘れる:23歳未満の扶養親族がいて一般(新)の保険料が年4万円を超える人は、計算式Ⅱのほうが控除が増えます。
- 端数を切り捨てる:1円未満は切り上げです。20,001円 × 1/2 + 10,000円 = 20,000.5円 → 20,001円。
年調さんで作ると、これらは自動で処理されます。23歳未満の扶養親族を家族に登録していれば計算式Ⅱも自動で適用され、適用し忘れがあれば確認画面で警告します。
よくある質問
- Q. 控除証明書が1枚で、一般と介護医療の両方の金額が書いてあります。
- 医療特約などが分かれて証明されているものです。一般はA(新)またはB(旧)、介護医療はCに、それぞれの金額を分けて合計します。
- Q. 一般の生命保険料(新)が年8万円を超えています。全部書く必要がありますか?
- 控除額は8万円で上限の4万円に達するので、それ以上の契約を書いても控除額は変わりません。欄が足りなければ、控除額に影響しない契約は省いて構いません。
- Q. 計算した控除額が1円単位になりました。
- 計算式Ⅰ〜Ⅲで1/2や1/4を掛けると端数が出ることがあります。1円未満は切り上げて、1円単位のまま記入します。
- Q. 団体扱いで給与から天引きされている生命保険はどう書きますか?
- 勤務先が金額を把握している場合は、会社の指示に従います。証明書が本人に届かず会社で処理するケースが多いので、自分で計算欄に足す前に担当者に確認してください。
- Q. 配偶者の分の国民年金を払いました。計算式はありますか?
- ありません。社会保険料控除は払った額の全額です。生計を一にする配偶者や子どもの国民年金保険料を払った場合、払った人の控除として合計に含めます。
- Q. 1つの契約の証明書に、地震保険料と旧長期損害保険料の両方の金額が書かれています。
- どちらか一方だけを使います。地震保険料は全額(最高5万円)、旧長期は1万円超なら×1/2+5,000円(最高1万5千円)なので、両方を計算して控除額が大きいほうを選びます。
関連ページ
- 保険料控除の計算ツール(生命・地震・社会保険・iDeCo を一括計算)
- 生命保険料控除の計算ツール(計算式Ⅰ〜Ⅲの内訳つき)
- 保険料控除申告書の書き方・記入例
- 保険料控除でいくら戻る?控除の上限と還付額の目安
- 控除証明書が届かない・なくした・電子データのときの対処法
- 家族名義の保険は誰の控除になる?
年末調整の書類作成が不安な方は、年調さんで自動転記・計算ができます。入力は約3分、去年のPDFがあれば読み込んで引き継げます。
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。