家族名義の保険は誰の控除になる?契約者・受取人・支払者の条件
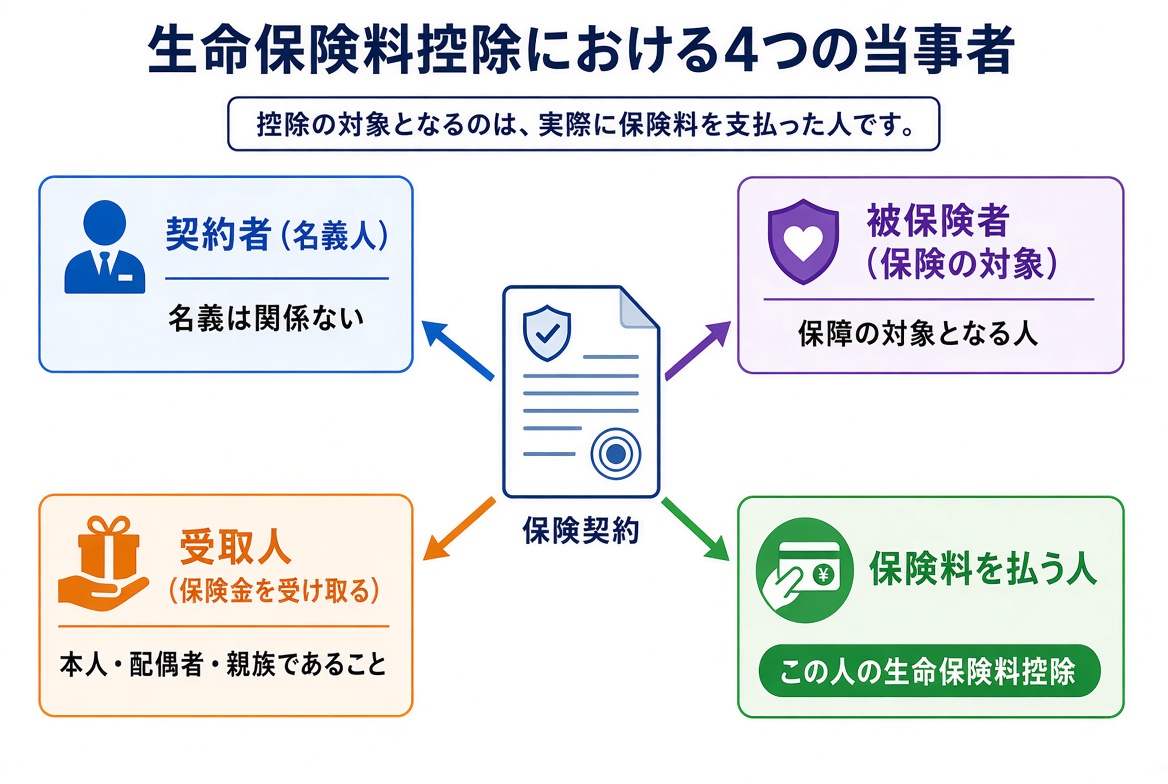
保険料控除を受けられるのは「契約者」ではなく「保険料を払った人」です。ただし受取人の条件があり、iDeCoのように本人分しか認められないものもあります。保険の種類ごとに整理します。
最終更新 2026-10-17
結論:控除は「払った人」。契約者の名前は関係ない
| 保険・掛金 | 誰の控除になるか | 条件 |
|---|---|---|
| 生命保険(一般・介護医療) | 保険料を払った人 | 保険金の受取人が本人・配偶者・その他の親族(6親等内の血族・3親等内の姻族)であること |
| 個人年金保険 | 保険料を払った人 | 年金の受取人が本人または配偶者で、かつ被保険者と同一人であること(税制適格特約つき) |
| 地震保険 | 保険料を払った人 | 本人または生計を一にする配偶者・親族が所有して住んでいる家屋、またはその家財が対象 |
| 国民年金・国民健康保険 | 払った人 | 生計を一にする配偶者・親族の分を払った場合も、払った人の控除になる |
| iDeCo・小規模企業共済 | 本人だけ | 家族の掛金を払っても控除できない |
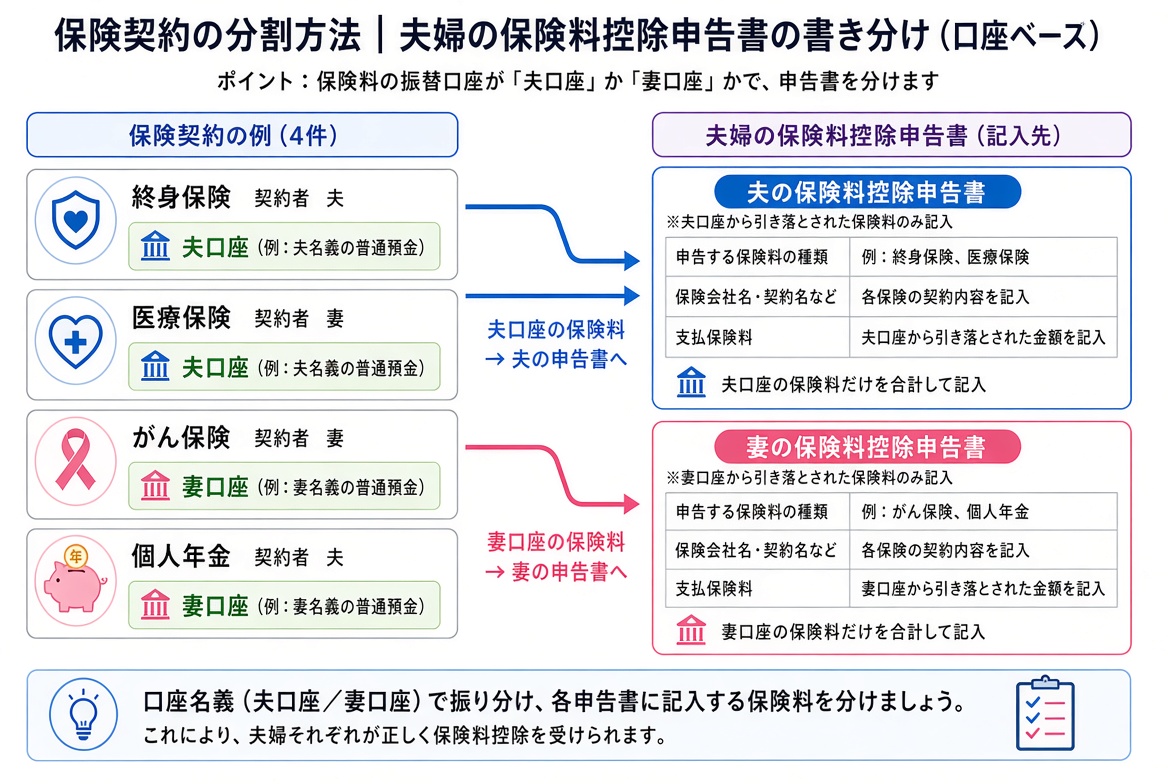
夫が妻名義(契約者が妻)の生命保険料を払っているなら、控除を受けるのは夫です。逆に、契約者が夫でも妻の口座から引き落としていれば、妻の控除です。
年調さんなら、家族の情報を登録しておくと、受取人の続柄も自動で入ります。去年の申告書を読み込むと契約者・受取人の欄がそのまま引き継がれます。→ 無料で作成する
「払った人」はどう判断する?
年末調整で勤務先が確認するのは控除証明書だけで、誰の口座から払ったかまでは見ません。ただし税務上は「実際に負担した人」で判断されるので、次を基準にします。
- 引き落とし口座の名義人が払った人です。夫の口座から引き落とされていれば夫、妻の口座なら妻。
- 現金やコンビニ払いは、家計から払ったことが明らかなら、生計を一にする家族のどちらでも構いません。
- 同じ保険料を夫婦で二重に申告することはできません。1つの契約は1人の控除です。
保険の種類ごとの注意
生命保険・医療保険:受取人を確認する
受取人が「本人・配偶者・その他の親族」なら条件を満たします。離婚した元配偶者が受取人のままになっている契約や、内縁関係の相手を受取人にした契約は対象外です。子どもの医療保険(契約者が親、被保険者が子)は、親が払っていれば親の控除で、受取人が子や親なら問題ありません。
個人年金保険:年金の受取人が決め手
個人年金保険料控除を使えるのは、年金受取人が「契約者本人またはその配偶者」で、被保険者と同一人のときだけです。夫が契約し、妻が被保険者で年金受取人も妻、という契約なら夫が払っていれば夫の控除です。受取人が子どもだと個人年金保険料控除は使えず、一般の生命保険料控除になります(証明書に区分が書かれています)。
地震保険:誰の家かが問題
保険の対象が「本人または生計を一にする家族が所有し、住んでいる家」なら、払った人の控除です。別居の親の家にかけた地震保険は、親と生計を一にしていなければ対象外です。
国民年金:子どもの分を親が払うのが典型
大学生の子どもの国民年金保険料を親が払った場合、親の社会保険料控除になります。学生納付特例を使わずに親が払うと、親の所得税率ぶんだけ節税になります。日本年金機構の控除証明書は子ども宛てに届くので、親の申告書に添付します。
iDeCo・企業型DC:本人分だけ
小規模企業共済等掛金控除は、本人が加入している分しか対象になりません。妻のiDeCoの掛金を夫の口座から払っていても、夫の控除にはなりません(制度上、加入者本人の口座からしか引き落とせません)。
夫婦で控除枠を無駄にしない分け方
生命保険料控除には1人あたりの上限があります(一般4万円、介護医療4万円、個人年金4万円。23歳未満の扶養親族がいる人は一般6万円)。夫が上限を超える保険料を払っていて、妻は何も申告していない、という状態は枠の無駄です。
| 状況 | 考え方 |
|---|---|
| 夫の一般生命保険料がすでに年8万円超(控除は上限の4万円) | これ以上夫で申告しても増えない。妻が自分の口座から払っている契約があれば、妻の申告書に |
| 妻が扶養内(所得税がかからない) | 妻の控除は使っても税金が減らない。妻口座から払っている保険があれば、来年から夫口座への変更を検討 |
| 夫婦ともに働いていて、どちらも枠に余裕がある | それぞれが自分の口座から払う契約を、それぞれの申告書に書く |
ただし「今年はどちらで申告すると得か」で付け替えることはできません。あくまで実際に払った人の控除です。来年以降の引き落とし口座を見直すのが正攻法です。
申告書にはどう書く?
保険料控除申告書の「保険金等の受取人」欄には、受取人の氏名と、あなたとの続柄(妻・長男など)を書きます。「保険等の契約者の氏名」欄は契約者(名義人)なので、妻名義の契約なら妻の名前です。契約者とあなたが違っていても、受取人が配偶者・親族であれば問題ありません。
年調さんでは、去年の申告書を読み込むと契約者・受取人の欄がそのまま引き継がれます。家族の情報を登録しておくと、受取人の続柄も自動で入ります。
よくある質問
- Q. 妻名義の保険の控除証明書は妻宛てに届きます。夫の申告書に添付してもよいですか?
- はい。証明書は契約者宛てに届きますが、添付する申告書は払った人のものです。勤務先から「契約者が違う」と聞かれたら、保険料を負担していることを説明すれば足ります。
- Q. 夫婦で1つの契約を半分ずつ申告できますか?
- できません。1つの契約の保険料は、実際に払った1人の控除です。夫婦でそれぞれの枠を使いたければ、契約(引き落とし口座)を分ける必要があります。
- Q. 親が契約者・受取人で、私が保険料を払っている保険があります。
- 受取人が親(親族)なので条件を満たし、あなたの控除になります。親と同居している必要はありません。
- Q. 子どもの学資保険は控除できますか?
- 学資保険は一般の生命保険料控除の対象です。契約者(親)が払っていれば親の控除。祖父母が払っている場合は、受取人が孫(親族)なら祖父母の控除になります。
- Q. 離婚した元配偶者が受取人のままの保険があります。
- 受取人が親族でなくなっているため、控除の対象外です。受取人を変更すると、変更後に払った分から対象になります。
関連ページ
年末調整の書類作成が不安な方は、年調さんで自動転記・計算ができます。入力は約3分、去年のPDFがあれば読み込んで引き継げます。
出典・参考
- 国税庁 タックスアンサー No.1140 生命保険料控除
- 国税庁 タックスアンサー No.1145 地震保険料控除
- 国税庁 タックスアンサー No.1130 社会保険料控除
- 国税庁 タックスアンサー No.1135 小規模企業共済等掛金控除
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。