保険料控除でいくら戻る?控除の上限と年末調整の還付額の目安
「生命保険料控除で最大12万円」と聞くと、つい12万円そのまま戻ってくるイメージを持ってしまいがちです。でも実際に手元に戻る(あるいは安くなる)のは、「控除額 × あなたの税率」の部分だけ。上限のしくみや、年収によってどれくらい変わるのかを、令和8年分の制度を踏まえて整理しました。
最終更新 2026-10-17
結論:戻るのは「控除額 × 税率」
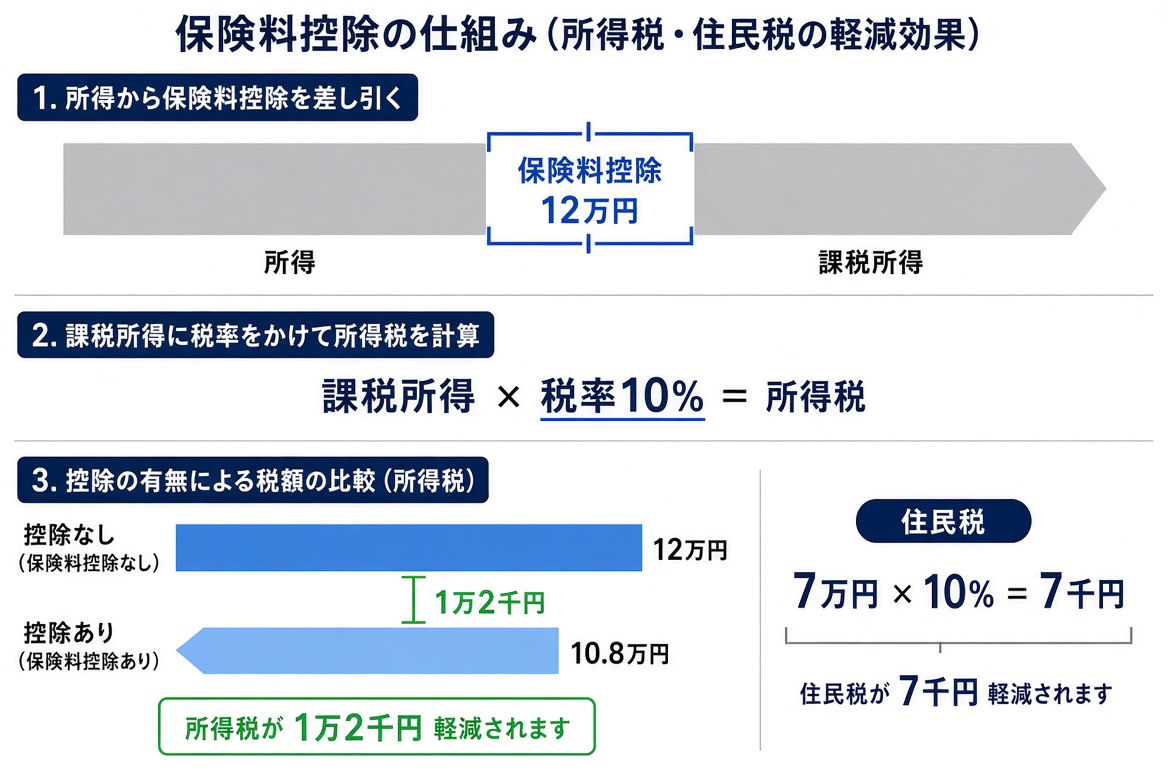
保険料控除は「所得控除」です。支払った保険料そのものが税金から引かれるのではなく、税金を計算するもとになる所得から控除額が差し引かれます。そのため、戻る税金は次のようになります。
控除額 × あなたの所得税率(5〜45%) + 住民税の控除額 × 10%
が目安です。たとえば生命保険料控除が満額の12万円でも、所得税率10%の人なら所得税が約1万2千円、住民税が7千円、合わせて約1万9千円です。
控除の上限(所得税と住民税で違う)
| 控除 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 生命保険料控除(新契約) | 一般4万・介護医療4万・個人年金4万=合計12万円。23歳未満の扶養親族がいる人は一般6万(合計は12万円のまま) | 各2.8万・合計7万円 |
| 生命保険料控除(旧契約) | 一般5万・個人年金5万。新旧あわせても合計12万円 | 各3.5万・合計7万円 |
| 地震保険料控除 | 5万円(旧長期損害保険料は1.5万円) | 2.5万円(旧長期は1万円) |
| 社会保険料控除 | 全額 | 全額 |
| 小規模企業共済等掛金控除(iDeCoなど) | 全額 | 全額 |
控除額は払った保険料に比例して増えますが、途中から頭打ちになります。一般の生命保険料(新契約)なら、年8万円を超えて払っても控除は4万円のままです。控除証明書の金額から実際の控除額を出すには、保険料控除の計算ツールが早いです。
23歳未満の扶養親族がいると、一般の上限が6万円に
令和8年分から、23歳未満の扶養親族(所得62万円以下の子など)がいる人は、一般の生命保険料(新契約)の控除上限が4万円から6万円に上がります。年12万円以上払っていれば2万円分の控除が増え、税率10%なら約2千円の差です。住民税には同じ特例がないので、住民税の控除は変わりません。
なお、一般・介護医療・個人年金の合計上限は12万円のままです。すでに他の枠で上限近くまで使っている場合は、一般の枠が増えてもトータルでは増えないこともあります。
年収別:いくら安くなるかの目安
例:一般の生命保険料(新)10万円、介護医療保険料5万円、個人年金保険料(新)10万円を払っている人。 所得税の生命保険料控除は 112,500円(4万+3.25万+4万)、住民税は 70,000円(2.8万+2.65万+2.8万 → 上限7万円)。
| 年収(給与収入) | 所得税の税率(目安) | 所得税が安くなる額 | 住民税が安くなる額 | 合計 |
|---|---|---|---|---|
| 300万円 | 5% | 約5,743円 | 約7,000円 | 約12,743円 |
| 500万円 | 5% | 約5,743円 | 約7,000円 | 約12,743円 |
| 700万円 | 20% | 約22,972円 | 約7,000円 | 約29,972円 |
| 1,000万円 | 20% | 約22,972円 | 約7,000円 | 約29,972円 |
税率は「給与所得 − 基礎控除 − 社会保険料(年収の15%と仮定)」で課税所得を見積もって決めた目安。独身・扶養なしの場合で、扶養控除や住宅ローン控除があると税率が下がることがあります。所得税は復興特別所得税(2.1%)込み。
社会保険料控除・iDeCoの掛金は全額が控除になるので、効き目が大きくなります。たとえばiDeCoに年27万6千円(月2万3千円)払っている人は、税率10%なら所得税約2万8千円+住民税約2万8千円で、年5万円以上安くなります。
「戻る」のはいつ、どうやって
- 所得税:年末調整で、1〜12月に天引きされた所得税の合計と、正しい年税額の差額が精算されます。12月か1月の給与に「年末調整還付」「所得税還付」などの名目で上乗せされるのが一般的です。
- 住民税:翌年6月から1年かけて天引きされる住民税が、控除のぶんだけ安くなります。現金で戻るわけではありません。
「戻ってこない」「少ない」と感じるとき
- もともと天引きが少なかった:還付額は「天引き済みの税金 − 正しい税額」です。扶養控除等申告書を出していて、年の途中で収入が減った人などは、天引きがすでに少なく、還付も小さくなります。
- 税率が低い:年収300万円前後なら所得税率は5%です。生命保険料控除12万円でも所得税は約6千円。住民税のほうが大きいことがあります。
- 住民税は翌年:住民税の減額は翌年6月以降に効くので、年末調整の還付には含まれません。
- 控除を入れ忘れた:申告書に書き忘れた控除は、翌年1月末までなら勤務先で再計算、それ以降は確定申告で取り戻します。
- 逆に追加で引かれることもある:賞与が多かった年などは、天引き合計より正しい税額のほうが大きく、12月に追加徴収になることがあります。保険料控除がなければもっと引かれていた、ということです。
よくある質問
- Q. 控除額12万円なら、12万円戻ってくるのですか?
- いいえ。12万円は所得から差し引く額で、税金が減るのは「12万円 × 税率」です。所得税率10%なら約1万2千円、住民税は別枠で7万円 × 10%=7千円です。
- Q. 保険料を増やせば、その分税金も減りますか?
- 控除には上限があり、一般の生命保険料(新契約)なら年8万円を超えて払っても控除は4万円で変わりません。節税だけを目的に保険料を増やすのは割に合わないことが多いです。
- Q. 年末調整の還付金はどの給与で戻りますか?
- 12月または1月の給与と一緒に振り込まれるのが一般的です。会社によっては現金で渡すこともあります。給与明細の「年末調整」「所得税還付」などの欄で確認できます。
- Q. 医療費控除も年末調整で戻りますか?
- 医療費控除は年末調整ではできず、確定申告が必要です。家族全員分の医療費が年10万円(所得200万円未満なら所得の5%)を超えた場合に対象になります。
- Q. 住宅ローン控除とは何が違いますか?
- 住宅ローン控除は「税額控除」で、税額から直接引かれます。保険料控除は「所得控除」で、所得から引いてから税率を掛けます。同じ10万円でも、税額控除は10万円、所得控除は10万円 × 税率だけ税金が減ります。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。