保険料控除の対象になる保険・ならない保険
控除証明書が届く保険は対象、届かない保険は対象外、が目安です。それでも迷いやすい共済・学資保険・団信・自動車保険について、どの区分に入るか、なぜ対象外かを整理しました。
最終更新 2026-10-17
結論:控除証明書が届けば対象。区分は証明書に書いてある
生命保険料控除の対象になる契約は、保険会社や共済が「生命保険料控除証明書」を発行します。証明書には「一般」「介護医療」「個人年金」の区分と「新・旧」が印字されているので、申告書にはそれをそのまま写します。自分で区分を判断する場面はほとんどありません。
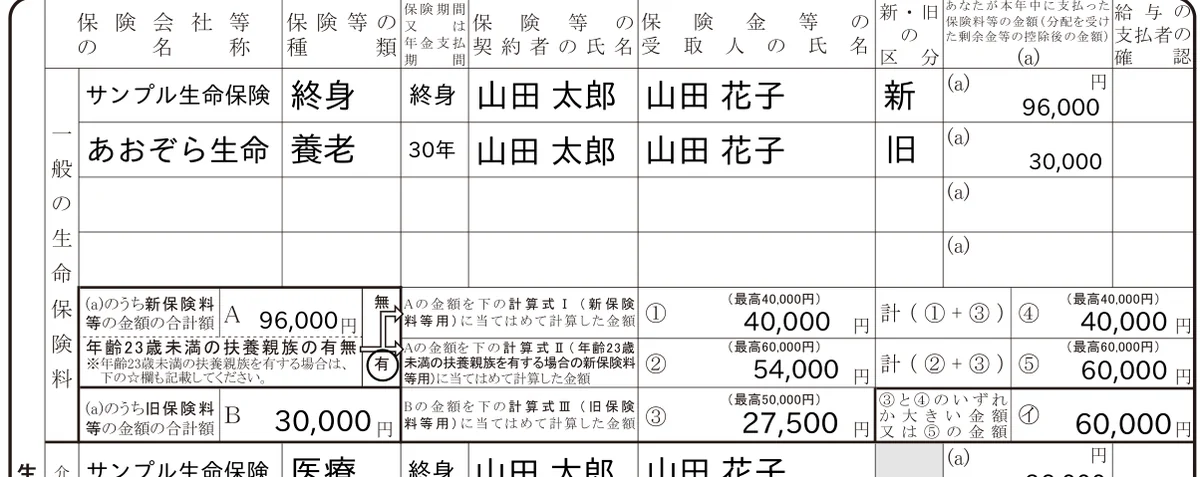
生命保険料控除:3つの区分
| 区分 | 入る保険の例 | 条件 |
|---|---|---|
| 一般の生命保険料 | 終身保険、定期保険、養老保険、学資保険、収入保障保険、変額保険、外貨建て保険、個人年金保険のうち税制適格特約のないもの | 保険金の受取人が本人・配偶者・その他の親族 |
| 介護医療保険料 | 医療保険、がん保険、介護保険、就業不能保険、医療特約 | 平成24年1月1日以後の契約(新制度のみ)。給付金の受取人が本人・配偶者・親族 |
| 個人年金保険料 | 個人年金保険(税制適格特約つき) | 年金受取人が契約者または配偶者で被保険者と同一、保険料払込期間10年以上、年金開始60歳以後で10年以上の受取など |
新制度と旧制度
平成24年1月1日以後に契約(または更新・特約の中途付加)したものが「新」、平成23年12月31日以前が「旧」です。旧制度には介護医療の区分がなく、医療保険も「一般」に入ります。古い契約でも、保障内容を見直した時点で新制度に変わることがあるので、証明書の表記に従います。
1枚の証明書に複数の区分がある場合
主契約が終身保険で医療特約が付いている契約などは、証明書に「一般 〇〇円」「介護医療 〇〇円」と分けて書かれています。申告書にも分けて書きます。
共済はどうなる?
| 共済 | 扱い |
|---|---|
| 都道府県民共済(生命共済) | 生命保険料控除の対象。証明書に一般・介護医療の内訳あり |
| コープ共済(たすけあい) | 対象。医療型は介護医療保険料 |
| こくみん共済 coop(全労済) | 対象。種類により一般・介護医療・個人年金 |
| JA共済(終身共済・医療共済・年金共済) | 対象。建物更生共済の地震部分は地震保険料控除の対象 |
| 火災共済(都道府県民共済・こくみん共済の住まいる共済など) | 原則対象外。自然災害共済の地震部分など、証明書が出る場合のみ地震保険料控除の対象 |
共済も控除証明書(割戻金を差し引いた額)が届きます。証明書に「生命保険料控除証明書」と書かれていれば対象です。
対象にならない保険
| 保険 | 理由 |
|---|---|
| 自動車保険・バイク保険 | 損害保険で、地震保険ではない |
| 傷害保険(ケガの保険)、旅行保険、ゴルフ保険 | 損害保険会社の傷害保険は対象外。生命保険会社の医療保険との違いに注意 |
| 火災保険(地震保険の部分を除く) | 平成19年以降、損害保険料控除は廃止。地震保険料と、経過措置の旧長期損害保険料だけが対象 |
| 団体信用生命保険(住宅ローンの団信) | 保険金の受取人が金融機関で、本人・親族ではないため |
| 少額短期保険(ミニ保険) | 法律上、生命保険料控除の対象外。ペット保険も同様 |
| 財形貯蓄・財形年金 | 保険料控除ではない |
| 保険期間5年未満の貯蓄保険・貯蓄共済 | 対象外 |
| 海外で契約した外国の保険 | 国内で締結した契約でないため対象外(外資系でも国内で契約したものは対象) |
| 受取人が親族以外の契約 | 離婚した元配偶者、内縁の相手、法人などが受取人のもの |
地震保険料控除の対象
- 本人または生計を一にする配偶者・親族が所有し、住んでいる建物と、その家財にかける地震保険
- 火災保険に地震保険を付けている場合、証明書の「地震保険料」の部分だけが対象
- 平成18年12月31日以前に契約した、満期返戻金のある保険期間10年以上の損害保険(積立火災保険など)は、経過措置として「旧長期損害保険料」の区分で対象
- 賃貸住宅の家財にかけた地震保険も対象。別荘や空き家、店舗部分にかけたものは対象外
払った人が控除を受ける
契約者の名前にかかわらず、保険料を実際に払った人の控除です。妻名義の保険を夫が払っていれば夫の控除になります。詳しくは家族名義の保険は誰の控除になる?を参照してください。
よくある質問
- Q. 学資保険は控除できますか?
- 一般の生命保険料控除の対象です。契約者(親)が払っていれば親の控除で、証明書は保険会社から10月ごろに届きます。
- Q. 勤務先の団体保険(グループ保険)は?
- 給与天引きの団体定期保険なども生命保険料控除の対象です。証明書が勤務先に届いて会社が処理する場合と、本人に届く場合があるので、担当者に確認してください。
- Q. 所得補償保険・就業不能保険はどの区分ですか?
- 病気やケガで働けなくなったときの保険は、介護医療保険料の区分になるものが多いです。損害保険会社の所得補償保険も、疾病・傷害を原因とするものは対象になります。証明書の区分に従ってください。
- Q. 途中で解約した保険はどうなりますか?
- その年に払った分は対象です。証明書の「申告額」ではなく、実際に払った額(証明額や解約時点までの額)を書きます。解約返戻金を受け取った場合、受取額が払込総額+50万円を超えると一時所得になります。
- Q. 外貨建て保険や変額保険も対象ですか?
- 国内の保険会社と契約したものなら、一般の生命保険料控除の対象です。保険料は円換算した額が証明書に記載されます。
関連ページ
出典・参考
本サービスで出力するPDFおよび記入例の図は、国税庁の様式を加工して作成しています。